המטוסים מזדקנים, הרווחים ממריאים: הפרדוקס של עולם התעופה ב-2026
5.1.2026

בקצרה
- גיל המטוסים הממוצע בעולם עלה מ-12 ל-15 שנים עקב קשיי אספקה של בואינג ואיירבוס, מצב שצפוי להימשך עד 2031, מה שמגדיל את הביקוש לתחזוקה ושיפוץ מטוסים ומייצר הזדמנויות השקעה בחברות MRO.
- שוק ייצור המטוסים נשלט על ידי דואופול של בואינג ואיירבוס המחזיקות ב-99% מהשוק, מה שמקשה על חברות תעופה להשיג מטוסים חדשים בזמן ומעלה את כוח המיקוח של יצרניות המטוסים וחברות התחזוקה.
- הרווח הנקי המצרפי של תעשיית התעופה ב-2025 עלה ב-50% לעומת 2019 והגיע ל-40 מיליארד דולר, בעיקר עקב עליית מחירים כתוצאה ממחסור במושבים וגידול בהכנסות נלוות, מה שמצביע על כדאיות השקעה בחברות תעופה למרות אתגרי האספקה.
- חברות MRO כמו תאת טכנולוגיות ומנועי בית שמש נהנות מביקוש גובר לשירותי תחזוקה ושיפוץ מנועים ומחליפי חום, כאשר 70% ו-65% מהרווח התפעולי שלהן מגיע מפעילות זו, מה שהופך אותן לאטרקטיביות עבור משקיעים המחפשים תזרים מזומנים יציב.
אנחנו עדים לאחת התקופות המוזרות והמרתקות ביותר בתולדות התעופה המסחרית. על פניו, הענף במשבר: שרשראות האספקה תקועות, יצרניות המטוסים מפספסות את יעדי המסירות, והצי העולמי מזדקן בקצב מדאיג. אך כשצוללים לדוחות הכספיים, מתגלה תמונה הפוכה לחלוטין כאשר הרווחיות שוברת שיאים. איך זה קורה, וחשוב מכך מי הן השחקניות שגוזרות את הקופון הגדול ביותר מהמצב האבסורדי הזה?
פקק בשמיים: למה אין מטוסים חדשים?
הנתון המטריד ביותר בשוק התעופה כרגע הוא גילם של המטוסים. בשנה האחרונה, אורך החיים הממוצע של מטוס קפץ מ-12 ל-15 שנים. ארגון התעופה הבינלאומי (IATA) מעריך שהמצב הזה לא ייפתר לפני 2031, ואף עלול להחמיר.
הסיבה לכך נעוצה בכישלון מתמשך של ענקיות הייצור, בואינג ואיירבוס, לעמוד בקצב הביקוש. בשנת 2025 נמסרו פחות מ-1,400 מטוסים חדשים, מספר נמוך משמעותית מהשיא של 2018 (1,600 מטוסים). אפילו איירבוס נאלצה לשנמך תחזיות ולהודות שתסיים את השנה עם כ-790 מסירות בלבד, בעקבות כשלים בשרשרת האספקה. המשמעות פשוטה: חברות התעופה נאלצות לסחוט את המטוסים הקיימים עד הקצה.
מלכוד הדואופול: כשאין אופציה שלישית
הבעיה מחריפה בשל המבנה המעוות של שוק ייצור המטוסים. אנו חיים בעולם של דואופול מוחלט כאשר בואינג ואיירבוס שולטות בכמעט 99% משוק המטוסים המסחריים הגדולים. חסמי הכניסה העצומים בתחום (רגולציה, הון עתק וידע הנדסי) מבטיחים שלא יקום מתחרה שלישי בטווח הנראה לעין. המשמעות היא לחץ אדיר על הצרכן: לחברות התעופה אין לאן לברוח. כשאיירבוס מעכבת אספקה או כשיש משבר איכות בבואינג, השוק שבוי וזה בדיוק מה שמבטיח שצי המטוסים העולמי ימשיך להזדקן, ושחברות התחזוקה (MRO) ימשיכו ליהנות מביקוש קשיח לשנים קדימה.
הפרדוקס: פחות מטוסים, יותר כסף
באופן אינטואיטיבי, מחסור בציוד אמור לפגוע בעסקים. בפועל, תעשיית התעופה מציגה רווחיות פנומנלית. הרווח הנקי המצרפי בענף ב-2025 היה גבוה ב-50% מאשר ב-2019 (כ-40 מיליארד דולר) והתחזית ל-2026 עומדת על 41 מיליארד דולר.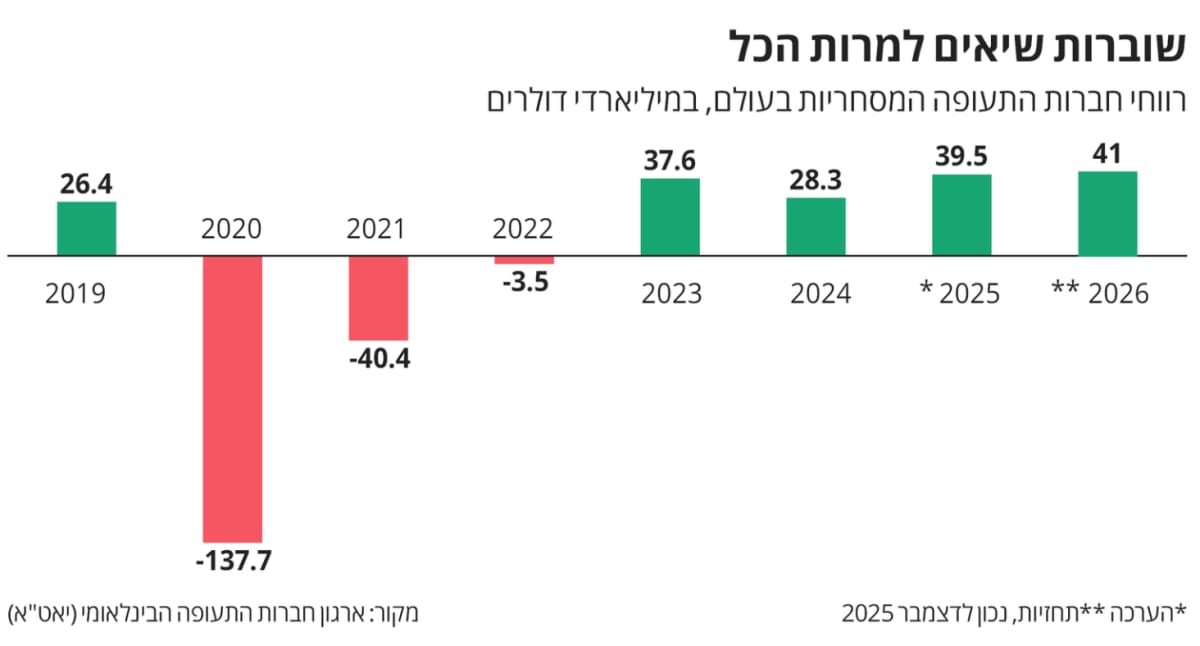
מקור: The marker
הסיבה לזינוק ברווחיות נובעת משילוב של ארבעה גורמים:
-
היצע וביקוש: כשיש פחות מושבים זמינים (בגלל מחסור במטוסים) והביקוש שובר שיאים (מעל 5 מיליארד נוסעים ב-2025), חברות התעופה מעלות מחירים בלי למצמץ. שיעור התפוסה הממוצע כבר הגיע ל-84% וצפוי להמשיך לטפס.
-
הכסף הנסתר: כ-30%-40% מהרווח של חברות התעופה מגיע היום מהכנסות נלוות (Ancillary Revenue) - כבודה, בחירת מושב ושדרוגים. אלו הכנסות עם שולי רווח אדירים.
-
התייעלות כפויה: משבר הקורונה הכריח את החברות לחתוך בשומן, לעבור לדיגיטציה ולצמצם כוח אדם. כעת, כשההכנסות חוזרות, ההוצאות נשארות נמוכות יחסית.
-
שוק ריכוזי: פחות תחרות משמעה כוח תמחור חזק יותר לחברות ששרדו.
הזדמנות ההשקעה: תור הזהב של ה-MRO
הארכת חיי המטוסים יוצרת ואקום אדיר שחייב להתמלא. מטוסים בני 15 שנה דורשים הרבה יותר תחזוקה, שיפוצים וחלקי חילוף מאשר מטוסים חדשים.
כאן נכנס לתמונה סקטור ה-MRO (תחזוקה, תיקון ושיפוץ), המרוויח השקט והגדול של המשבר.
חברות ה-MRO נהנות מתזרים מזומנים קבוע ויציב הנובע מהצורך הקריטי להשאיר את הציים הישנים באוויר וזה יותר רווחי מאשר למכור מטוס חדש ולהרוויח באופן חד פעמי.
השחקניות המרכזיות בשוק התחזוקה
מספר חברות בולטות ממוקמות בדיוק בצומת הזה, שבו הציים המזדקנים פוגשים את הכורח המבצעי:
-
תאת טכנולוגיות (TATT): החברה הישראלית היא דוגמה קלאסית לנהנות מהמצב. על בסיס דוחות 2025, כ-70% מהרווח התפעולי שלה מגיע מפעילות MRO. תאת מתמחה בין היתר במחליפי חום - רכיב שנשחק באופן טבעי ותלוי ישירות במחזורי הטיסה ובגיל המטוס. הביקוש לשירותיה אינו תלוי במכירת מטוסים חדשים, אלא דווקא בהמשך הפעלתם של הישנים.
-
מנועי בית שמש (BSEN): בדומה לTATT, גם כאן מדובר בסיפור של MRO. כ-65%-70% מהרווח התפעולי מגיע ממגזר המנועים. מנוע הוא הרכיב היקר והקריטי במטוס, ושיפוץ מנוע בודד יכול להגיע למיליוני דולרים. ככל שהמטוסים טסים יותר שנים, תדירות הביקורים במוסך עולה.
-
(RTX Corporation (RTX ו-(GE Aerospace (GE: הענקיות הגלובליות נהנות מאותו אפקט. RTX נהנית מחוזים ארוכי טווח לאספקת חלפים ושירותי תחזוקה, ו-GE, יצרנית המנועים, מייצרת הכנסות חוזרות עצומות מתחזוקת הצי הקיים, שרק הולך וגדל (בגיל ובכמות הטיפולים הנדרשת).
סיכום ותובנות
המשוואה לשנים הקרובות ברורה: כל עוד יצרניות המטוסים לא יצליחו לסגור את הפער - תהליך שייקח לפחות עוד חמש שנים - חברות התעופה ימשיכו להטיס "גרוטאות" ולשלם הון עתק על תחזוקה. עבור המשקיעים, זה הזמן להסתכל פחות על מי שמוכר את הכרטיס לנוסע, ויותר על מי שדואג שהמנוע יידלק בבוקר. הכסף הגדול נמצא כרגע במוסך, לא בטרמינל.