מניות הבנקים ב-2025: מכונות מזומנים, דיבידנדים שמנים ומתווה בנק ישראל
31.12.2025

בקצרה
- בנק הפועלים הציג את התשואה הגבוהה ביותר בסקטור הבנקאות בשנת 2025, עם עלייה של כ-72% במנייתו, הודות לרווחי שיא של 2.8 מיליארד שקל ברבעון השלישי ולמדיניות חלוקת דיבידנדים נדיבה שכללה רכישה עצמית של מניות בהיקף של מיליארד שקל, מה שמצביע על אמון חזק של ההנהלה בעתיד הבנק.
- בנק לאומי רשם תשואה של כ-68% בשנת 2025, תוך שהוא שובר שיאים בחלוקת רווחים עם דיבידנד של 2 מיליארד שקל ברבעון אחד, המשקף 75% מהרווח הנקי, וזאת לצד יחס יעילות תפעולית פנומנלי של 27%, מה שהופך אותו לאטרקטיבי במיוחד למשקיעים המחפשים תזרים מזומנים יציב ויעילות תפעולית גבוהה.
- בנק מזרחי טפחות הציג תשואה של כ-50% בשנת 2025, כאשר שוק המשכנתאות התאושש והזניק את תיק האשראי שלו, במקביל לצמיחה בולטת באשראי העסקי שזינק ב-23%, מה שמצביע על גיוון במקורות ההכנסה של הבנק ומפחית את התלות שלו בשוק הדיור, ובכך הופך אותו לפחות רגיש לשינויים בשוק המשכנתאות.
- בנק ישראל השיק מתווה הטבות לצרכנים בהיקף של כ-3 מיליארד שקל, שאילץ את הבנקים להעניק הטבות ריבית על העו"ש, מענקים למשכנתאות ופטורים מעמלות, מה שהשפיע על רווחיות הבנקים בטווח הקצר אך גם שיפר את תדמיתם הציבורית ויכול להוביל לנאמנות לקוחות גבוהה יותר בטווח הארוך.
הבורסה הישראלית רשמה שנה של דהירה מרשימה ב-2025, כשאת הטון מכתיב בבירור סקטור הפיננסים, ובראשו מניות הבנקים. המגמה הזו מגיעה בהמשך ישיר לשנת 2024, שבה נרשם שיא ברווחיות המצרפית של חמשת הבנקים הגדולים, שהסתכמה בכ-29.4 מיליארד ש"ח. על בסיס נתוני פתיחה חזקים אלו, הבנקים הגדולים המשיכו להציג צמיחה אגרסיבית גם השנה, כשהם רוכבים על סביבת ריבית שתמכה ברווחיות, הגדלת תיקי האשראי והתייעלות תפעולית חדה.
הרווחים האדירים הללו לא נעלמו מעיניו של בנק ישראל: לאור הגידול ברווח הנקי וחלוקת הדיבידנדים ה"שמנה" והחריגה בהיקפה, יצא הבנק המרכזי במתווה הטבות צרכני רחב היקף, שנועד להחזיר חלק מאותם רווחים עודפים לציבור. המתווה, בהיקף של כ-3 מיליארד שקל , אילץ את הבנקים להעניק הטבות ריבית על העו"ש, מענקים למשכנתאות ופטורים מעמלות, אך גם הוא לא הצליח לבלום את הדהירה של מניות הסקטור.
אז איך נראתה השנה של חמשת הגדולים ומי הצליח להכות את השוק?
בנק הפועלים: מוביל את הטבלה עם רכישה עצמית אגרסיבית
בנק הפועלים הציג שנה חלומית והוביל את התשואות בסקטור עם עלייה של כ-72%. הבנק הציג רווחי שיא, כאשר רק ברבעון השלישי רשם רווח נקי של 2.8 מיליארד שקל ותשואה להון מרשימה של 17.6%. המניה נהנתה מרוח גבית חזקה בדמות מדיניות חלוקה נדיבה במיוחד: הבנק הכריז על חלוקת 50% מהרווחים, המשלבת דיבידנד במזומן לצד תוכנית רכישה עצמית (Buyback) של מניות בהיקף של עד מיליארד שקל, מהלך שמביע אמון אדיר של ההנהלה במניה. הפעילות העסקית צמחה בכל הגזרות, עם זינוק של מעל 12% באשראי לעסקים גדולים ועלייה באשראי לדיור, לצד התייעלות תפעולית שהורידה את יחס היעילות ל-30.6% בלבד. במסגרת מתווה בנק ישראל, הפועלים התמקד בהטבות לצעירים, סטודנטים ומילואימניקים, כולל מענקים כספיים ישירים ומניות בחינם.
בנק לאומי: דיבידנד של 75% ויעילות תפעולית חריגה
בנק לאומי נשף בעורפו של הפועלים עם תשואה של כ-68% ב-2025, כשהוא מציג אגרסיביות עסקית ופיננסית יוצאת דופן. הבנק שבר שיאים בחלוקת רווחים, כאשר לאחר הסרת מגבלות בנק ישראל, הכריז על חלוקת דיבידנד בהיקף חסר תקדים של 2 מיליארד שקל ברבעון אחד, המשקף שיעור חלוקה של 75% מהרווח הנקי. לאומי הציג רווח נקי שזינק ב-18% ברבעון השלישי ותשואה להון של 16.3%, תוך שמירה על יחס יעילות פנומנלי של 27%, מהטובים במערכת הבנקאית. הבנק נהנה גם מרווחי הון נאים מהשקעתו בבנק האמריקאי Valley, שמנייתו התאוששה. במתווה ההטבות, לאומי בחר בצעד שיווקי חכם של תשלום ריבית על העו"ש בשיעור 2% ומענקי מזומן למשתמשי כרטיסי אשראי "כבדים".
בנק מזרחי טפחות: אימפריית המשכנתאות חוזרת לצמוח
מזרחי טפחות, השחקן הדומיננטי בשוק המשכנתאות, סיים את השנה עם תשואה של כ-50%, מעט מתחת לממוצע הסקטור. הבנק הראה חזרה לעוצמה בתחום הליבה שלו, כאשר שוק המשכנתאות התאושש לקצב פעילות שנתי של כ-100 מיליארד שקל, מה שהזניק את תיק האשראי של הבנק. התוצאות הכספיות היו סולידיות עם רווח נקי של 1.5 מיליארד שקל ברבעון ותשואה להון גבוהה של 17.6%, כשהבנק שומר על מדיניות חלוקת דיבידנד של 50% מהרווח. צמיחה בולטת נרשמה דווקא באשראי העסקי שזינק ב-23%, מנוע צמיחה משמעותי שמפחית את התלות במשכנתאות. במסגרת המתווה, מזרחי התמקד בלקוחות הליבה שלו, נוטלי המשכנתאות, והעניק מענק רבעוני של 500 שקל לזכאים, לצד ריבית על העו"ש.
הבנק הבינלאומי: הובלה בשוק ההון ונדיבות בדיבידנדים
הבנק הבינלאומי הניב למשקיעים תשואה של כ-48% בשנת 2025, כשהוא ממשיך למצב את עצמו כבנק המוביל בפעילות שוק ההון. הגאות בבורסה בתל אביב הזניקה את הכנסות הבנק מעמלות ניירות ערך בשיעור חד של 27%, מה שתרם משמעותית לשורה העליונה. למרות שחיקה מסוימת ברווח הנקי ברבעון השלישי (בגלל הפרשה חד-פעמית בחברת כרטיסי האשראי "כאל"), הבנק שמר על תשואה להון מנורמלת גבוהה של 17.4%. הבינלאומי בלט במיוחד בנדיבותו למשקיעים עם דיבידנד "חריג" שכלל חלוקה שוטפת פלוס תוספת מיוחדת מרווחים צבורים. במתווה בנק ישראל, הבנק הציע הטבות ממוקדות בשוק ההון לצעירים ולחיילים, כולל עמלות מופחתות וריבית על הפלוס.
בנק דיסקונט: שנת מעבר בצל מכירת "כאל"
בנק דיסקונט סוגר את הרשימה עם תשואה של כ-43% בשנת 2025, הנמוכה מבין חמשת הבנקים הגדולים. השנה של דיסקונט התאפיינה בעיקר במיקוד אסטרטגי במכירת חברת כרטיסי האשראי "כאל" לפי שווי של כ-4 מיליארד שקל, עסקה שצפויה להניב לבנק רווח הון ובונוס הוני משמעותי בעתיד. מבחינה תפעולית, הבנק הציג רווח יציב של כ-1.13 מיליארד שקל ברבעון, אך עם יחס יעילות של 44%, שהוא פחות טוב משמעותית מהמתחרים הגדולים (פועלים ולאומי). הבנק המשיך במדיניות חלוקת דיבידנד של 50% והציג צמיחה נאה בתיק האשראי. בגזרת ההטבות לציבור, דיסקונט בחר להתמקד בבעלי עסקים קטנים ומילואימניקים, עם החזרים כספיים על ריבית המינוס.
הגרף מציג את תשואות מניות הבנקים בשנת 2025, וממחיש בבירור כיצד הפועלים ולאומי השיגו תשואה עודפת משמעותית מעל מדד הבנקים (המוצג כ-HRLF 12) ומעל יתר המתחרים.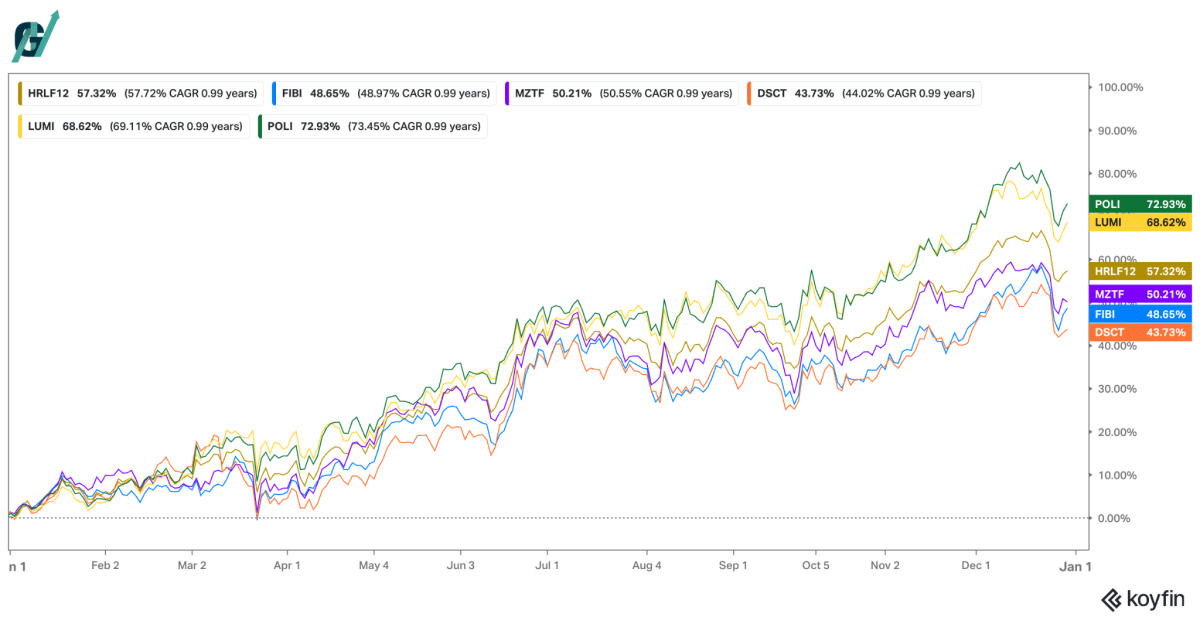
המסקנה למשקיעים: הסטטיסטיקה מנצחת את ה"סטוק פיקינג"
כשמסתכלים על שנת 2025 במבט על, התמונה מתחדדת. מדד הבנקים הניב תשואה פנטסטית של 57%! עם זאת, הפערים בין המניות היו דרמטיים, בעוד שבנק הפועלים (72%) ובנק לאומי (68%) הכו את המדד בפער ניכר, שלושת הבנקים האחרים, מזרחי (50%), בינלאומי (48%) ודיסקונט (43%), השיגו תשואה נמוכה מתשואת המדד.
הנתונים הללו מדגישים את הסיכון שבניסיון לבחור מניות בודדות (Stock Picking) בסקטור כה ריכוזי ומוטה רגולציה. משקיע שבחר בדיסקונט "הפסיד" 14% מול המדד, בעוד שמשקיע במדד נהנה מהממוצע המשוקלל והגבוה שיצרו הענקים פועלים ולאומי. המסר מהסקירה ברור. במקום לנסות לנחש מי יהיה הבנק המצטיין של 2026, הדבר הנכון והפשוט ביותר הוא לקנות את מדד הבנקים. כך נהנים מהצמיחה האדירה של הסקטור כולו, מנטרלים סיכונים ספציפיים של בנק בודד, ומבטיחים שלא תמצאו את עצמכם עם המניה היחידה שנשרכה מאחור בחגיגה של הבורסה.
אך כאן עולה השאלה המתבקשת: האם המדד כבר רץ גבוה מדי? לאחר רצף עליות מטאורי של כ-120% מאז שנת 2023, המשקיעים חייבים לשאול את עצמם האם עדיין משתלם להישאר בפוזיציה, או שמא פוטנציאל הירידות מתחיל לגבור על הסיכוי להמשך הראלי. לאף אחד אין כדור בדולח, אך היסטורית, עליות כה חדות בפרק זמן קצר עשויות לרמז על דעיכה מסוימת או התמתנות בקצב הצמיחה. האם הבנקים יצליחו להמציא את עצמם מחדש גם ב-2026 ולשמור על רווחיות השיא, או שאנו עומדים בפני מימוש? זוהי השאלה שתישאר פתוחה ותלווה את השוק בשנה הקרובה.