פחת והפחתות (D&A)
30.12.2025

בקצרה
- פחת והפחתות מייצגים את שחיקת ערך הנכסים המוחשיים והלא-מוחשיים של חברה לאורך זמן, ומאפשרים להקביל את עלות הנכס להכנסות שהוא מייצר, במקום להכיר בהוצאה באופן חד פעמי.
- חברות רושמות הוצאות פחת שנתיות על נכסים כמו מכונות ופטנטים, לדוגמה, מכונה שנרכשה במיליון שקלים עם אורך חיים של 10 שנים תגרור הוצאת פחת שנתית של 100,000 שקלים, המשפיעה על הרווח הנקי.
- הערכת אורך החיים השימושי של נכסים משפיעה באופן משמעותי על הרווח הנקי, כאשר הערכה אופטימית מדי (למשל, 6 שנים במקום 3) יכולה להקטין את הוצאות הפחת ולהגדיל את הרווח הנקי באופן מלאכותי.
- בתעשיות עתירות ציוד כמו תשתיות ענן ושבבים, ניתוח הפחת וההפחתות חושף את קצב התיישנות הציוד, ומסייע למשקיעים להעריך את איכות הרווחים של החברה ואת הצורך בהשקעות עתידיות.
כשאנחנו קוראים דוח רווח והפסד, אנחנו נוטים להתייחס לשורת "הרווח הנקי" כאל עובדה מוגמרת. אנחנו מניחים שזה הסכום המדויק שנשאר בקופה בסוף השנה. בפועל, הרווח הנקי הוא לא כמה כסף יש בבנק, אלא אומדן חשבונאי שכן יש לו כללים ברורים אך יש מקומות בדוח שניתן ״לעצב אותו״.
אחד הדברים שחשוב להכיר בדוח של חברה הוא דוח ה-D&A (Depreciation and Amortization), או בעברית: פחת והפחתות. כדי להבין מה קורה כמעט בכל חברה חייבים להבין את המנגנון הזה לעומק.
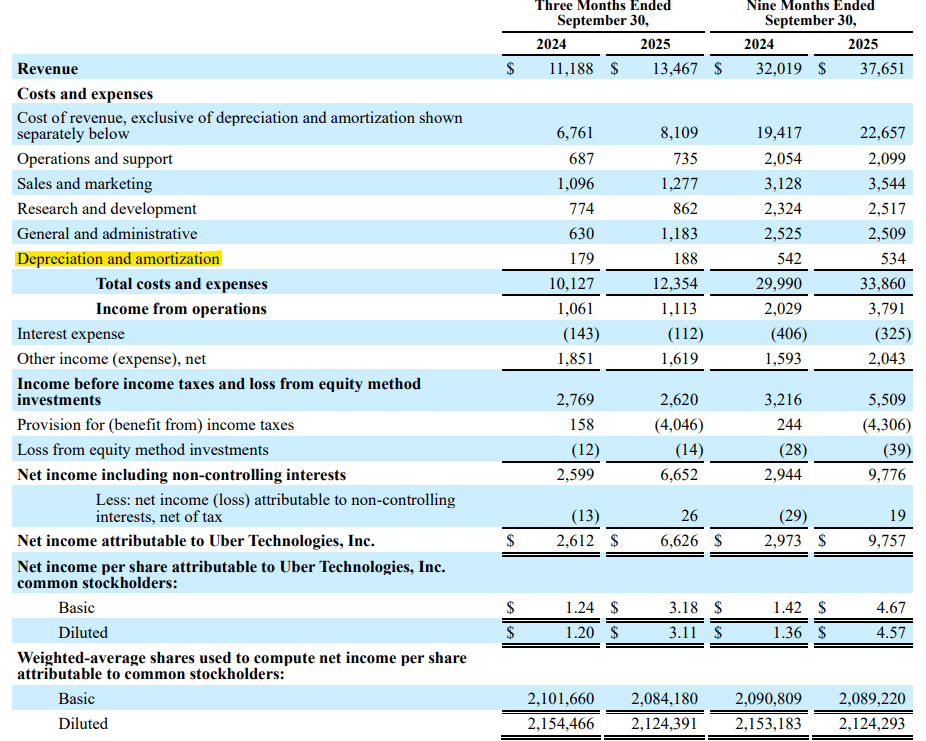
בתמונה מוצג דוח רווח והפסד של UBER
ההבדל בין הוצאה תזרימית להוצאה חשבונאית
בחיים הפרטיים שלנו, כשאנחנו קונים משהו, הכסף יוצא מהחשבון וזו ההוצאה. בעסקים, זה עובד אחרת. החשבונאות מבדילה בין מועד יציאת הכסף (תזרים) לבין מועד ההכרה בהוצאה (רווח והפסד).
כאן נכנסים שני מושגים שמתארים את אותו רעיון, אך לנכסים שונים:
- פחת (Depreciation): מתייחס לנכסים מוחשיים (פיזיים). מפעלים, מכונות ייצור, משאיות, מחשבים וריהוט. ההנחה היא שציוד פיזי מתבלה, נשחק ומאבד מערכו ככל שמשתמשים בו.
- הפחתות (Amortization): במתייחס לנכסים לא מוחשיים. פטנטים, תוכונת, זכויות יוצרים, רשימת לקוחות ומוניטין. גם לנכסין אלו יש ״תוקף״ כלכלי. פטנט פוקע בסוף, ותוכנה הופכת למיושנת.
הרעיון החשבונאי הוא להקביל בין ההכנסה שהנכס מייצר לבין ההוצאה בגינו. אם חברה קנתה מכונה שתייצר עבורה מוצרים במשך 10 שנים, לא הגיוני להעמיס את כל עלות המכונה על השנה הראשונה, כי זה יעוות את הדוחות. במקום זאת, החברה "פורסת" את העלות על פני חיי הנכס.
דוגמה מספרית להמחשה של פחת - נניח שחברה תעשייתית רכשה מכונה חדשה בעלות של 1,000,000 ש"ח. החברה מעריכה שהמכונה תעבוד בצורה יעילה במשך 10 שנים ("אורך חיים שימושי").
-
בצד התזרימי (בבנק) - החברה שילמה מיליון ש"ח ביום הראשון. הכסף יצא.
-
בצד החשבונאי (בדוח רווח והפסד) - החברה לא תרשום הוצאה של מיליון ש"ח השנה. היא תרשום הוצאת פחת שנתית של 100,000 ש"ח בלבד (1,000,000 לחלק ל-10 שנים). כך, במשך עשר שנים, הדוחות יראו הוצאה קבועה שמשקפת את השימוש במכונה, למרות ששום כסף לא יוצא מהקופה באותן שנים.
דוגמת להמחשה של הפחתות - נניח חברה שרכשה פטנט ב1,000,000 תפרוס את עלות הפטנט על פני שנות תקפותו נניח 20 שנה, ותכיר בהוצאת הפחתה בכל שנה.
-
בצד התזרימי (בבנק) - החברה שילמה מיליון ש"ח הכסף יצא.
-
בצד החשבונאי (בדוח רווח והפסד) - החברה לא תרשום הוצאה של מיליון ש"ח השנה. היא תרשום הוצאת פחת שנתית של 50,000 ש"ח בלבד (1,000,000 לחלק ל-20 שנים). כך, במשך עשר שנים, הדוחות יראו הוצאה קבועה שמשקפת את השימוש במכונה, למרות ששום כסף לא יוצא מהקופה באותן שנים.
הבעיה
הבעיה מתחילה כשהחברות צריכות להחליט לכמה זמן הנכס יחזיק מעמד.
לאחרונה, המשקיע המפורסם מייקל ברי ("ביג שורט") הפנה זרקור לבעיה חשבונאית חמורה בשוק הבינה המלאכותית (AI). חברות ענק רוכשות מעבדי GPU יקרים (כמו ה-H100 של אנבידיה) במיליארדי דולרים. השאלה היא: על פני כמה שנים צריך לפרוס את ההוצאה הזו?
הטכנולוגיה מתקדמת בקצב אקספוננציאלי. 2מעבד שנחשב היום לשיא הטכנולוגיה, עשוי להיות מיושן ("גרוטאה") בעוד 3 שנים כשיצאו דגמים חזקים וחסכוניים פי כמה. למרות זאת, חלק מהחברות (ברי מציין את CoreWeave וספקיות ענן אחרות) בוחרות להגדיר את אורך החיים של המעבדים ל-6 שנים.
למה זה משנה? בואו נחזור למספרים: נניח שחברה קנתה מעבדים ב-6 מיליארד דולר.
-
תרחיש שמרני (3 שנים): החברה תרשום הוצאת פחת של 2 מיליארד דולר בשנה.
-
תרחיש אופטימי (6 שנים): החברה תרשום הוצאת פחת של 1 מיליארד דולר בשנה.
שימו לב להבדל: רק על ידי שינוי הערכה באקסל מ-3 ל-6 שנים, החברה הקטינה את ההוצאות שלה במיליארד דולר, ובהתאם, הגדילה את הרווח הנקי במיליארד דולר.
ברי טוען שזו אשליה. המעבדים כנראה לא יהיו רלוונטיים בעוד 6 שנים, ולכן החברות מציגות רווחים מנופחים היום, על חשבון מחיקות ערך עתידיות.
סיכום
הפחת וההפחתות הם לא סתם שורות טכניות בדוח. הם המקום שבו ההנהלה מספרת לכם כמה מהר הציוד שלה מתיישן. כאשר אתם מנתחים חברה, במיוחד בתחומים עתירי ציוד (כמו תעשייה, תשתיות ענן ושבבים), חפשו את ה"ביאורים לדוחות הכספיים". בדקו מה מדיניות הפחת. אם חברה מאריכה את חיי הנכסים שלה בזמן שהטכנולוגיה בחוץ משתנה במהירות, ייתכן שהרווחים שאתם רואים בדוח הם יותר משאלת לב מאשר מציאות כלכלית.