הכסף שאתם משאירים על הרצפה: הטעות הפנסיונית של העצמאים בישראל
29.12.2025

בקצרה
- עצמאים בישראל מפסידים הטבות מס משמעותיות על ידי התייחסות להפקדות פנסיוניות כאל מס ולא ככלי פיננסי, כאשר הפקדה מקסימלית של 38,412 ש״ח בשנה יכולה להניב הטבות מס של עשרות אלפי שקלים, המשפרות את הנזילות הפיננסית.
- מערכת הפנסיה מציעה לעצמאים שני מסלולי הטבות מס: ניכוי, המקטין את ההכנסה החייבת במס, וזיכוי, המאפשר קבלת החזר של 35% מסכום ההפקדה, כאשר ניצול מלא של שני המסלולים יכול להוביל לחיסכון משמעותי בתשלומי מס הכנסה וביטוח לאומי.
- למרות עלייה של 83% במספר חשבונות הפנסיה הפעילים של עצמאים מאז 2020, רק כ-158,000 מתוך 587,000 עצמאים בישראל מחזיקים בחשבון פנסיה פעיל, מה שמצביע על כך שרוב העצמאים עדיין מוותרים על הטבות מס וביטחון סוציאלי.
- החל משנת 2017, חלה חובת הפקדה לפנסיה על עצמאים בגילאי 21 עד 60 עם ותק של מעל חצי שנה, כאשר שיעורי ההפקדה משתנים בהתאם לגובה השכר, מה שמחייב עצמאים לתכנן את הפקדותיהם כדי להימנע מסנקציות ולאפשר קבלת קצבה בגיל פרישה.
מערכת הפנסיה הישראלית נחשבת לאחת המערכות היציבות והמתקדמות בעולם המערבי, ומודל לחיקוי בקרב מדינות רבות ב-OECD. עם זאת, קיים פרדוקס מתמשך בשוק המקומי, בעוד שהמנגנון בנוי לייצר רשת ביטחון כלכלית איתנה, חלק ניכר מהציבור ובעיקר ציבור העצמאים עדיין מתייחס להפקדה הפנסיונית כאל "מס" מעיק או כסף שיראו רק בגיל הפרישה, במקום לראות בו כלי פיננסי מיידי לניהול עושר והטבות מס. רגע לפני סוף שנת המס 2025, הגיע הזמן לפרק את המוקש הזה ולהבין למה אי הפקדה היא פשוט הפסד כלכלי נקי והחלטה לא אחראית.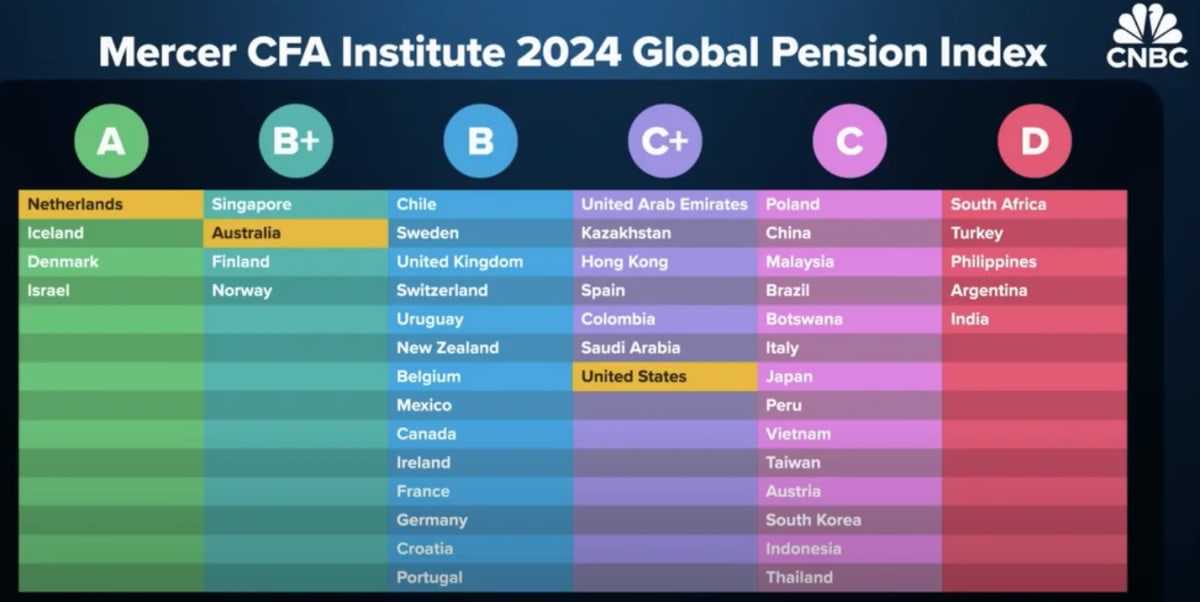
מקור: CNBC
הפער שבין תפיסה למציאות
הבעיה המרכזית נעוצה בפסיכולוגיה של האזרח הישראלי הממוצע. עבור רבים, הפנסיה נתפסת כמשהו מעורפל, רחוק ולא רלוונטי להווה. התפיסה הרווחת בקרב עצמאים היא ש"העסק הוא הפנסיה", ולכן הם מעדיפים את הנזילות המיידית על פני סגירת הכסף, זוהי טעות אסטרטגית. ההסתכלות על הפנסיה כחיסכון לגיל זקנה בלבד מוחקת מהמשוואה את היתרונות המיידיים שלו כמו כיסויים ביטוחיים מובנים: אובדן כושר עבודה וביטוח שארים.
רכיבים אלא חשובים לביטחון התעסוקתי שלנו ולמצב הכלכלי של היקרים לנו במקרה חירום, וזולים משמעותית כאשר הם חלק מקרן פנסיה ולא כרכישה פרטית.
התשואה המובטחת שמפספסים
מלבד הביטחון שקרן הפנסיה מעניקה לעתיד, היא מבטיחה הטבות מס. המנגנון הזה עובד בשני מסלולים מקבילים שמייצרים ערך מיידי:
-
מסלול ה"ניכוי" : בה ההפרשה היא הוצאה מוכרת, שמקטינה את ההכנסה החייבת שלכם וחוסך תשלומי מס הכנסה וביטוח לאומי.
-
מסלול ה"זיכוי": שמאפשר לכם לקבל החזר של עד 35% מסכום ההפקדה עם הגשת הדוח השנתי.
עצמאים נהנים מהטבה ייחודית שמשלבת את שני המסלולים על אותה הפקדה עד 232,800 ש"ח שכר שנתי (חלק ההכנסה שמעל התקרה לא יהיה זכאי להטבת המס) .
סכום הפקדה מקסימלי שעד אליו המדינה מעניקה לכם הטבות מס הוא כ-38,412 ש"ח בשנה לעצמאי.
החלוקה מתבצעת בצורה שבה הרובד הראשון הוא מסלול הניכוי והוא כ-11%, החלק הגדול של ההפקדה מוכר כהוצאה מוכרת. מס הכנסה מתייחס אליכם כאילו הרווחתם פחות כסף, ולכן חבות המס יורדת לפי המדרגה הגבוהה ביותר שלכם. בנוסף, זה מפחית את התשלום לביטוח לאומי.
הרובד השני הוא מסלול הזיכוי והוא כ-5.5%, כלומר על החלק הנותר של ההפקדה, תקבלו החזר מס ישיר של 35% , בגלל זה הוא גם נקרא זיכוי.
עצמאי שמנצל את תקרת ההטבות (עד 16.5% מההכנסה) יכול להגיע להטבות מס בשווי של עשרות אלפי שקלים בשנה. כסף שחוזר אליו ישירות לכיס או נחסך מתשלומי המסים. זהו רווח מיידי וודאי שאין סיבה לוותר עליו.
דוגמא מספרית
בוא ניקח כדוגמא את האזרח החכם, עצמאי אשר מודע להטבות המס ומכניס הכנסה שנתית של 232,800 ש״ח.
אותו אזרח יפקיד בשנה את ההפקדה המקסימלית עבור קבלת הטבות המס בשלמותן ויפקיד 38,412 ש״ח לקרן הפנסיה שהם 16.5% מהשכר השנתי שלו.
כ-25,608 ש"ח שהם 11% מהשכר השנתי שלו יהנו מהטבת הניכוי והסכום הזה יוכר כהוצאה מוכרת ויורד מההכנסה החייבת במס.
כ-12,804 ש"ח שהם 5.5% מהשכר השנתי של אותו אזרח יהנו מהטבת הזיכוי ועל הסכום הזה אותו אזרח יקבל החזר כספי של 35% שהם שווי ערך ל4,481 ש״ח לחשבון הבנק שלו.
המגמה משתפרת, אך לא מספיק מהר
כאשר צוללים לנתונים, רואים תמונה מורכבת. מצד אחד, ישנה התעוררות מסוימת בשוק.
מספר חשבונות הפנסיה הפעילים של עצמאים רשם זינוק של 83% מאז שנת 2020. אם בתחילת העשור עמדנו על כ-80,000 חשבונות פעילים בלבד, נכון להיום המספר מתקרב ל-160,000.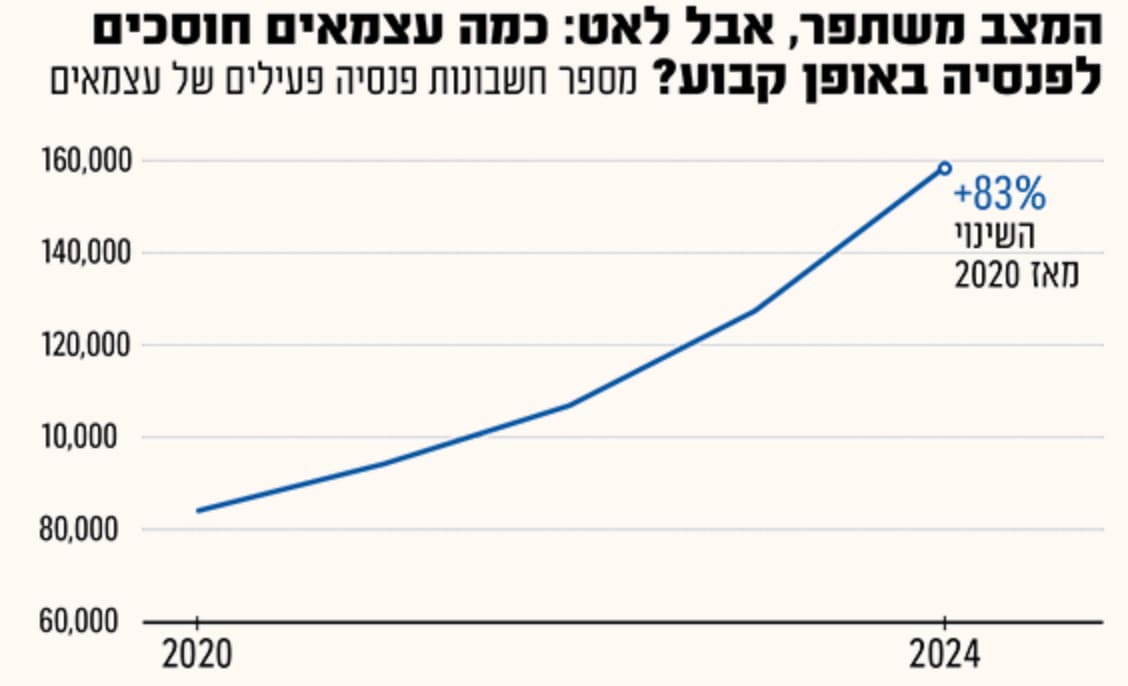
מקור: רשות שוק ההון | גלובס
עם זאת, המספרים האבסולוטיים עדיין מטרידים. בישראל פועלים כ-587,000 עצמאים, אך בפועל רק כ-158,000 מתוכם מחזיקים בחשבון פנסיה "פעיל" עם הפקדות סדירות. המשמעות היא שרוב העצמאים בישראל עדיין נמצאים מחוץ למשחק, חשופים סיכונית ומוותרים על הטבות המגיעות להם בחוק.
החוק היבש וכמה חובה להפקיד?
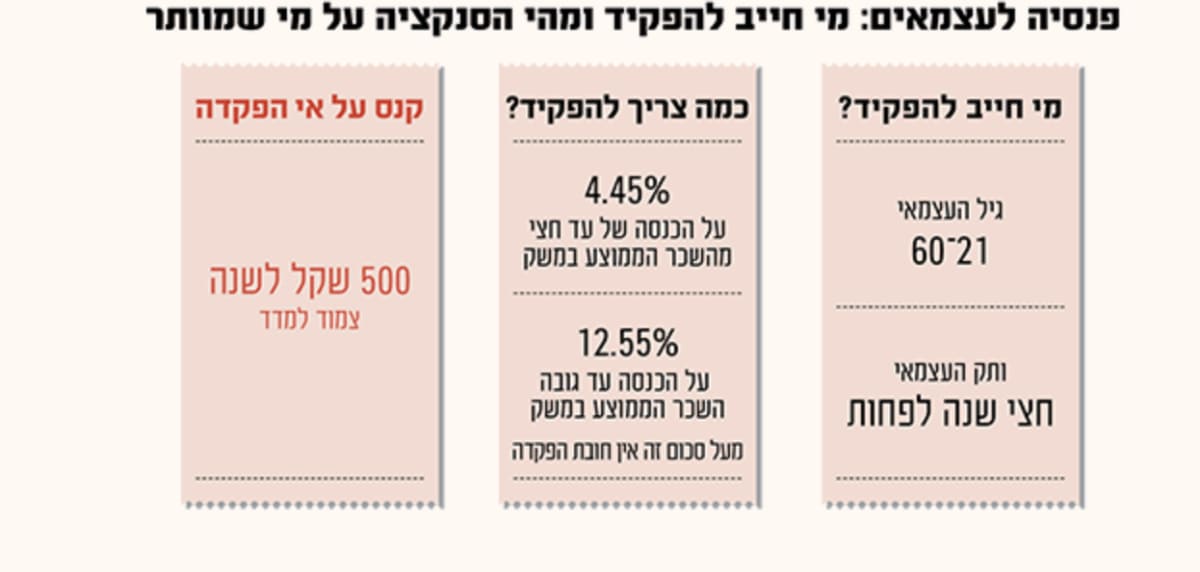
החל משנת 2017, הפקדה לפנסיה היא אינה בגדר המלצה אלא חובה חוקית גם לעצמאים בגילאי 21 עד 60, להם ותק של מעל חצי שנה כעצמאים. מודל ההפקדה הוא מדורג, במטרה להקל על בעלי הכנסות נמוכות:
-
על חלק השכר שעד מחצית השכר הממוצע במשק: חובת הפקדה של 4.45%.
-
על חלק השכר שבין מחצית השכר הממוצע ועד השכר הממוצע כולו: חובת הפקדה של 12.55%.
-
מעבר לתקרה זו אין חובת הפקדה, אך שם בדיוק נמצא פוטנציאל הטבות המס הגדול ביותר.
מקור: רשות שוק ההון | גלובס
קנס על אי הפקדה
מעבר לאובדן ההטבות, קיימת גם סנקציה שלילית. אי הפקדה לפנסיה מהווה עבירה על החוק וגוררת קנס בגובה 500 ש"ח לשנה (צמוד למדד). אמנם הסכום נראה זניח כרגע, והאכיפה בשנים האחרונות הייתה מקלה, אך המגמה הרגולטורית ברורה והאכיפה צפויה להתהדק. התעלמות מהחוק חושפת את העצמאי לא רק לקנסות אלא גם לסיכון ביטוחי ולפגיעה בעתידו הכלכלי.
שורה תחתונה
מערכת הפנסיה בישראל היא כלי רב עוצמה שלא נועד רק לאי שם בגיל 67, אלא משמש ככלי לתכנון מס חכם, הגדלת ההון העצמי בהווה ואף מעניק ביטחון כלכלי למקרי חירום בטווח המיידי. העלייה במספר המפקידים מעודדת, אך הפער עדיין עצום.
בעל עסק עצמאי שלא ינצל את הטבות המס שקרן הפנסיה שלו מעניקה לו, משאיר כסף על הרצפה וחושף את עצמו לסנקציות מיותרות. בצעו את ההפקדה עוד היום ותבינו איך לתכנן נכון את הטבות המס המגיעות לכם.