התיאבון של המוסדיים גדל: משולחן המסעדה להנפקה בבורסה?
23.12.2025

בקצרה
- השקעות מוסדיות בענף המסעדנות גדלות, כאשר לאומי פרטנרס ומור השקיעו 120 מיליון שקל ברשת "נונו מימי" לפי שווי של 230 מיליון שקל, מה שמסמן שינוי תפיסתי ומעבר להשקעה בקבוצות מסעדות מבוססות ולא במסעדות בודדות.
- קבוצות מסעדות גדולות הופכות אטרקטיביות למשקיעים מוסדיים בזכות פיזור הסיכון על ידי פורטפוליו מגוון של מותגים ופריסה רחבה של סניפים, מה שמייצב את המודל הכלכלי ומאפשר להן להשיג רווח נקי שנתי של 60-70 מיליון שקל לפחות.
- ענף המסעדנות חווה משבר עמוק עם סגירת כ-800 מסעדות בשנת 2024, אך דווקא מצב זה מחזק את הקבוצות הגדולות ומאפשר להן לצמוח על חשבון המתחרים הקטנים, מה שהופך אותן לאטרקטיביות יותר עבור השקעות מוסדיות.
- הפטור ממע"מ על קניות מחו"ל עד 150 דולר צפוי לפגוע בעסקים קטנים בתחום הקמעונאות, בעוד שענקיות הקמעונאות יצליחו להתמודד עם השינוי בזכות גב כלכלי חזק, מה שעלול להגביר את הריכוזיות בשוק.
השנה החולפת סימנה נקודת מפנה ביחס של שוק ההון הישראלי לענף המזון. אם בעבר התרגלנו לראות את כספי המשקיעים זורמים בעיקר לחברות טכנולוגיה או נדל"ן, הרי שההנפקות האחרונות של יצרניות מזון כמו בלדי, מחלבות גד וסוגת, הוכיחו כי הסקטור הזה מייצר עניין גובר והופך לאפיק השקעה לגיטימי ומבוקש. כעת, נראה כי המגמה עולה שלב ומתרחבת מתחום הייצור והקמעונאות אל לב ליבו של ענף האירוח והוא ענף המסעדנות. הגופים המוסדיים, שבעבר נמנעו מהתחום בשל תפיסתו כמסוכן ותנודתי, מזהים כעת הזדמנויות חדשות בקבוצות מסעדות מבוססות, ומסמנים את היעד הבא של הכסף הגדול.
לא מחפשים הרפתקאות, מחפשים ניהול
העסקה שנחשפה לאחרונה, במסגרתה לאומי פרטנרס ובית ההשקעות מור השקיעו כ-120 מיליון שקל ברשת המסעדות "נונו מימי" לפי שווי של כ־230 מיליון שקל, אינה אירוע נקודתי אלא השקעה המבשרת על שינוי תפיסתי עמוק. לצד עסקה זו, גם קבוצת "קיסו" בוחנת הנפקה לפי שווי של מאות מיליוני שקלים.
השאלה המתבקשת היא מה השתנה? הרי הסיכונים המסורתיים של ענף המסעדנות, הרי הם עונתיות, תחרות עזה ורגישות למצב ביטחוני לא נעלמו. התשובה טמונה במעבר ממסעדה בודדת לקבוצות אחזקה מנוהלות.
המשקיעים המוסדיים הבינו כי כאשר מדובר בקבוצה בעלת פורטפוליו מגוון של מותגים (למשל: איטלקי, אסייתי ומקסיקני) ופריסה רחבה של עשרות סניפים, הסיכון מתפזר והמודל הכלכלי מתייצב. מילת המפתח היא ניהול.
הנהלה איכותית יודעת לייצר התאמות, להתייעל תפעולית ולהגיב במהירות לשינויים בשוק. המספרים מדברים בעד עצמם. כדי להגיע להנפקה, נדרש רווח נקי שנתי של כ-60-70 מיליון שקל לפחות, עם פוטנציאל צמיחה ל-100 מיליון שקל ומעלה. השקעות הענק והכניסה של שמות מוכרים מהמגזר העסקי כמשקיעים פרטיים (כגון בעלי רשתות קמעונאות ונדל"ן מניב) מעניקות ביטחון ליציבותו של המודל הזה.
קריסת הקטנים מחזקת את הגדולים
עם זאת, אי אפשר לנתק את המהלך מהמציאות המורכבת בשטח. בזמן שהקבוצות הגדולות מושכות משקיעים, הענף הכללי חווה את אחד המשברים הקשים בתולדותיו, מה שמייצר תהליך של קונסולידציה (מיזוגים ורכישות) אכזרית. בשנת 2024 נסגרו כ-800 מסעדות, מספר כפול מאלו שנפתחו, כאשר באופן חריג כמחצית מהן היו מסעדות ותיקות (מעל 15 שנות פעילות) ויציבות לכאורה. המלחמה המתמשכת, המחסור החמור בכוח אדם והיעלמות התיירות הובילו לקריסת מוסדות קולינריים מוכרים כמו "סנטה קתרינה", "מסה" ו"לה רפובליקה".
דווקא המשבר הזה מדגיש את היתרון היחסי של הקבוצות הגדולות ואת הסיבה שהכסף החכם זורם אליהן. כפי שתיאר זאת השף תומר אגאי, שנאלץ לסגור את מסעדתו ולהצטרף כשכיר לקבוצת "גרקו", הענף הופך ל"משחק גנרי של קבוצות", שכן למסעדות עצמאיות אין עוד יכולת קיום מול העלויות המאמירות והיעדר הגב הפיננסי. מה שנראה כמשבר עצום עבור המסעדן הבודד, הוא למעשה תהליך של "ברירה טבעית", המותיר את הזירה לשחקנים החזקים והממומנים שמסוגלים לספוג הפסדים זמניים ולנהל מערך יעיל, בדיוק אותן תכונות שהופכות אותן לאטרקטיביות עבור הגופים המוסדיים.
איך זה קשור לפטור של 150$ ממע״מ
החל ממחר (24.12) ייכנס לתוקף הפטור ממע״מ עבור קניות מחו״ל בשווי של 150$, אומנם זה מבט רחב יותר על המשק ועל סקטור שהוא שונה במעט מענף המסעדנות אבל גם בענף הקמעונאות אנו רואים את אותה הסיטואציה בה העסקים החלשים, אלו שמבוססים על הלקוחות הבודדים ביום הם אלו שייפגעו מהטבות המס, כלומר אותם עסקים קטנים כמו הסנדלר שלא היה שנה בעסק שלו בגלל המילואים, ובעלת חנות השמלות שתפקדה לבד בבית בשנתיים האחרונות בזמן מלחמה הם אלו שייפגעו הכי הרבה .
הרי לענקיות הקמעונאות יש גב כלכלי מספיק חזק בשביל לעבור עוד משוכה כזאת, בשונה נבעלי העסקים הקטנים שדבר כזה יכול לרסק אותם.
בארה"ב זה כבר הסטנדרט: מפלצות של עשרות מיליארדים
בעוד שבשוק המקומי מדובר במגמה בחיתוליה, במבט גלובלי ישראל רק מיישרת קו עם הסטנדרט העולמי. מעבר לים, רשתות מסעדה ציבוריות הן חלק בלתי נפרד מתיקי ההשקעות של המוסדיים הגדולים ביותר וב-10 שנים האחרונות אותן חברות השיאו תשואה ממוצעת של מעל 13% לשנה.
ענקיות כמו מקדונלד'ס (MCD) נסחרות לפי שווי של מאות מיליארדי דולרים, ולצידן רשתות המתמחות בנישות ספציפיות כמו צ'יפוטלה (CMG) או תאגיד המותגים יאם ברנדס (YUM), המחזיק בפיצה האט ו-KFC.
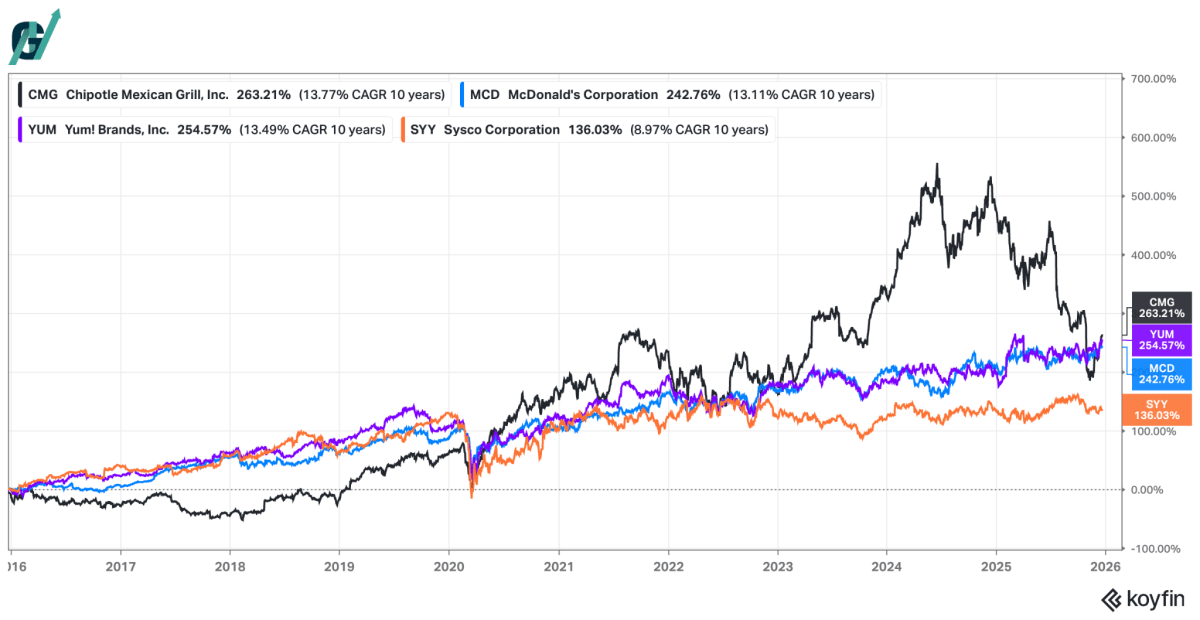
יתרה מכך, השוק האמריקאי והאירופי משוכללים מספיק כדי להכיל גם את המעטפת של הענף, כדוגמת חברות שירותי מזון מקצועיים, תאגידים כמו סיסקו (SYY) האמריקאית, המספקים פתרונות לוגיסטיים ואספקה כוללת למסעדות, מאפשרים לרשתות להתמקד בליבה העסקית שלהן, האוכל והשירות, בעוד התפעול הופך ליעיל וחסכוני יותר. המודלים הללו מוכיחים כי תחת ניהול תאגידי נכון, מסעדנות היא עסק שמייצר תזרים מזומנים חזק ויציב לאורך שנים.
לסיכום
הכניסה של הגופים המוסדיים למסעדות הישראליות היא איתות לבגרות של השוק המקומי, אך גם עדות לשינוי המבני העמוק שעובר הענף. השילוב בין מותגים חזקים, פיזור סיכונים וניהול מקצועי, הופך את קבוצות המסעדות הגדולות לכיוון השקעה פוטנציאלי ששוק ההון צמא אליו, דווקא על רקע היעלמותן של המסעדות העצמאיות. אם המגמה תימשך, סביר להניח שבשנים הקרובות נראה עוד ועוד רשתות מוכרות הופכות לחברות ציבוריות, והתיק הפנסיוני שלנו יהיה מושקע, בין היתר, גם בפסטה או בסושי שאנחנו מזמינים לארוחת הערב.