האם הסכר נפרץ? כשבועת המימון בנדל"ן פוגשת את רגע האמת
22.12.2025

בקצרה
- מבצעי המימון האגרסיביים, כמו 10/90, אפשרו לרוכשים לרכוש דירות עם הון עצמי נמוך, אך יצרו פער מסוכן בין יכולתם הכלכלית האמיתית לחובותיהם, כאשר הם מהמרים על ירידת ריבית ועליית מחירים.
- היקף התחלות הבנייה בישראל חצה את הצורך הריאלי, כאשר החלו להיבנות 76 אלף דירות בשנה האחרונה לעומת צורך של 55 אלף, מה שמעיד על עודף היצע פוטנציאלי ועלול להוביל לירידת מחירים נוספת.
- ירידת מחירי הדירות ב-2.6% בשמונת החודשים האחרונים, בשילוב עם אינפלציה של 2.4%, גורמת להפסד ריאלי של כ-5% לרוכשים, שמקשה עליהם לקבל משכנתא ומגדילה את הצורך בהון עצמי נוסף.
- שיעור ביטולי העסקאות לרכישת דירות חדשות הגיע ל-6% בשנת 2023, עם קנסות כבדים של כ-10% מערך הנכס, במיוחד במחוז הדרום, מה שמצביע על מצוקה פיננסית עמוקה של הרוכשים ועלול להשפיע על יציבות הענף.
אני מדבר לא מעט על ענף הנדל"ן בישראל. הענף מתנהל כבר תקופה ארוכה תחת אשליה אופטית של יציבות, המתוחזקת היטב על ידי מבצעי מימון אגרסיביים. אך כעת, הנתונים מתחילים לחשוף את הסדקים הראשונים במערכת. מתחת לפני השטח, הבועה שהתנפחה בחסות הלוואות קבלן ודחיית תשלומים מתחילה לפגוש את המציאות הקרה, והמספרים מצביעים על כיוון ברור ומדאיג שאי אפשר עוד להתעלם ממנו.
אשליה של עסקים כרגיל
בשנים האחרונות, ובמיוחד מאז תחילת עליות הריבית, השוק הוצף במבצעי "שלם עכשיו מעט, וכל השאר במסירה". מבצעים אלו, כדוגמת 10/90 או 20/80, אפשרו לרוכשים ולמשקיעים להיכנס לעסקאות בהון עצמי מינימלי, מתוך סוג של הימור כפול שהריבית תרד עד מועד המסירה, ומחירי הדירות יעלו. הקבלנים, מצדם, השתמשו בכלים אלו כדי לשמור על קצב מכירות והתחלות בנייה גבוה .
ב-12 החודשים האחרונים החלו בבניית 76 אלף דירות, הרבה מעבר לקצב גידול משקי הבית. אך המנגנון הזה יצר נתק בין היכולת הכלכלית האמיתית של הרוכשים לבין ההתחייבויות שנטלו על עצמם.
בואו נפשט את הדברים
תדמיינו שיש בעיר מסוימת צורך ב-55 אלף דירות חדשות בשנה (כי זה מספר המשפחות החדשות שנוצרות / עוברות לגור בעיר), אבל הקבלנים התחילו לבנות 76 אלף דירות. למה הם בנו כל כך הרבה אם אין מספיק משפחות שצריכות לגור בהן? כי אנשים המשיכו לקנות.
איך אנשים קנו דירות אם אין להם כסף או צורך מיידי? כאן נכנס "המנגנון", כל אותם מבצעי המימון כמו "שלם 10% עכשיו והיתר בעוד 3 שנים".
המבצעים האלה יצרו מצב מסוכן:
-
האשליה: אדם שיש לו בכיס רק 200 אלף שקל, הרגיש שהוא יכול לקנות דירה של 2 מיליון שקל. למה? כי הוא היה צריך לשים על השולחן רק את ה-200 אלף עכשיו.
-
הנתק: נוצר פער ענק בין הארנק האמיתי של הקונה (שיש בו רק 200 אלף שקל) לבין החוב האמיתי שהוא חתם עליו (2 מיליון שקל).
-
ההימור: הקונה אמר לעצמו "עד שאצטרך לשלם את ה-1.8 מיליון הנותרים, הריבית תרד, הדירה תתייקר, אני אמכור אותה ברווח או שאקח משכנתא עם ריבית נמוכה".
במילים פשוטות, אנשים התחייבו לקנות בסכומים שהם לא באמת יכולים להרשות לעצמם, רק בגלל שהקבלן הסכים לקבל מקדמה קטנה מאוד בהתחלה. עכשיו, כשהקבלן מבקש את שאר הכסף, הקונים מגלים שהכיסים שלהם עדיין ריקים, והנכס כבר לא שווה כמו שהם חשבו.
רגע האמת של הרוכשים
כעת, אנו עדים לתחילתו של רגע האמת. רוכשים שנכנסו לעסקאות לפני שנתיים שלוש מגיעים למועד פירעון יתרת התשלום, והתמונה שונה לגמרי מהתחזיות האופטימיות שלהם. הריבית לא ירדה כפי שקיוו, ומחירי הדירות בשמונה חודשים האחרונים ירדו ב2.6%.
חשוב לציין שזאת ירידה נומינלית, משמע ערך מחירי הדירות ירדו בחלק מהאיזורים ב2.6%, ומתחילת שנה קיימת אינפלציה של 2.4%.
-
נומינלית: הפסדת 2.6%.
-
ריאלית: הפסדת כ- 5% (כי גם הכסף שנשאר שווה פחות).
המשמעות היא כפולה, לא רק שההחזר החודשי התייקר, אלא שרבים נדרשים להביא הון עצמי נוסף, מאחר שהבנק מעריך את הנכס בשווי נמוך יותר ממחיר הרכישה בחוזה. מי שבנה על מכירת הדירה ברווח לפני המסירה או בשפה העממית "פליפ", מוצא עצמו כעת בשוק קפוא. ניתן לראות זאת לפי רמות השכר בדרום שם אפקט מבצעי הקבלן השפיע הכי הרבה, שם שכר ממוצע וחציוני למשק בית הוא 16.3 אלף ש״ח ברוטו ו-13.3 אלף נטו. נדגיש, למשק בית. מה מחיר הדירה שרכשו ? בין 1.5-1.6 מיליון ש״ח, מה שמשאיר אותנו עם החזר חודשי ממוצע של 9,000 ש״ח בחודש עבור המשכנתא.
גל הביטולים החל
התוצאה הישירה של המלכוד הפיננסי הזה היא עלייה דרמטית בביטולי עסקאות. נתוני האוצר חושפים כי 6% מהעסקאות לרכישת דירות חדשות ב-2023 כבר בוטלו, תופעה בולטת במיוחד במחוז הדרום שבו שכיחות מבצעי המימון הייתה גבוהה ביותר. ביטול עסקה אינו עניין של מה בכך, הוא כרוך ברוב המקרים בקנסות כבדים של כ-10% מערך הנכס. העובדה שרוכשים מוכנים לספוג הפסד כזה מעידה על עומק המצוקה ועל חוסר היכולת להשלים את הרכישה. זהו תמרור אזהרה בוהק ליציבות הענף כולו.
המבחן הגדול של 2026
האם הגרוע מכל מאחורינו? הנתונים מצביעים על ההפך. כפי שניתן לראות בגרף התפלגות מועדי המסירה המצורף מטה, המסה הקריטית של הדירות שנרכשו בשיא בועת המימון (בשנים 2023-2024) צפויה להימסר במהלך השנים 2026 ו-2027. כאשר אלפי רוכשים נוספים יגיעו לצומת קבלת ההחלטות והמימון הסופי בשנה הקרובה, אנו צפויים לראות האם הסכר אכן ייפרץ. שנת 2026 מסתמנת כשנת המבחן של שוק הנדל"ן, שבה היקף הביטולים והכשלים הפיננסיים עלול להכתיב מחדש את רמות המחירים ואת יציבות החברות היזמיות.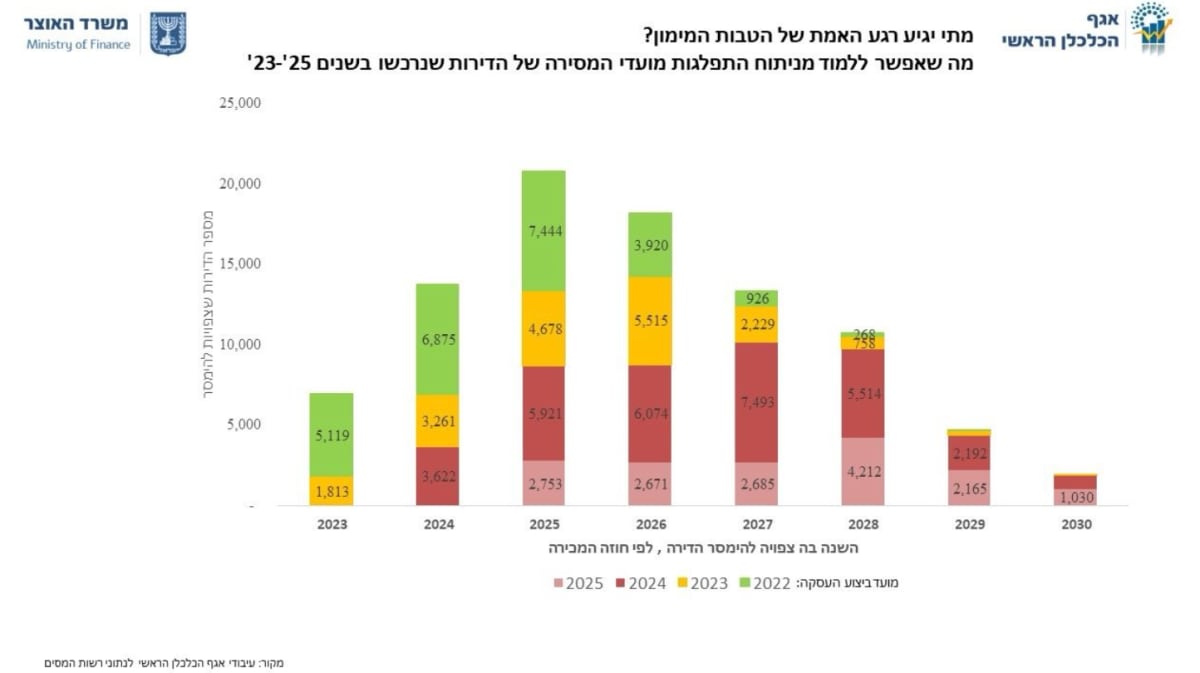
מקור: עיבודי אגף הכלכלן הראשי לנתוני רשות המיסים
לסיכום
שוק הנדל"ן הישראלי מתעורר מחלום המימון הזול למציאות פיננסית מורכבת. השילוב של ריבית גבוהה, היצע גדול שעומד להשתחרר לשוק ורוכשים שאינם מסוגלים לעמוד בהתחייבויות, יוצר לחץ אדיר על המחירים. הבועה, שניזונה מכסף זול וציפיות לא ריאליות, מתחילה להתרוקן, והשאלה אינה עוד "האם המחירים ירדו", אלא מי יחזיק את הנכס כשזה יקרה.