הדפסת כסף או סגירת הברז? כך הרחבה וצמצום כמותי מניעים את השווק
11.12.2025

בקצרה
- הרחבה כמותית (QE) מגדילה את היצע הכסף על ידי רכישת אג.
- צמצום כמותי (QT) מקטין את היצע הכסף באמצעות מכירת אג.
- במהלך המשבר הפיננסי ב-2008, הפדרל ריזרב הוריד את הריבית לאפס והגדיל את מאזנו ל-4.5 טריליון דולר באמצעות QE, מה שהוביל לראלי חסר תקדים בשוק המניות ולשיקום שוק הדיור.
- הבנת ההבדל בין הרחבה כמותית לצמצום כמותי מאפשרת למשקיעים להעריך את כיוון השוק ולבצע התאמות בתיק ההשקעות, שכן QE תומך בעליות מחירים ואילו QT עלול להוביל לירידות.
בעוד שמרבית המשקיעים עוקבים באובססיביות אחר גובה הריבית, מתחת לפני השטח פועל מנגנון עוצמתי לא פחות המכתיב את כיוון השווקים הפיננסיים. הבנקים המרכזיים מחזיקים ביכולת לשלוט בברז הנזילות העולמי באמצעות שני מהלכים מנוגדים. הראשון הוא הרחבה כמותית והשני הוא וצמצום כמותי. הבנת הדינמיקה בין שני הכוחות הללו היא קריטית לניתוח המגמות ארוכות הטווח, שכן היא משפיעה ישירות על עלויות המימון, על מחירי הנכסים ועל התיאבון לסיכון בשווקים.
הרחבה כמותית (QE)
הרחבה כמותית (Quantitative Easing) היא כלי אגרסיבי שבו משתמש הבנק המרכזי כדי להגדיל באופן יזום את היצע האשראי והכסף הנזיל במשק. בפועל, הבנק המרכזי מבצע רכישות מאסיביות של נכסים פיננסיים בשוק הפתוח, בעיקר אגרות חוב ממשלתיות ואג"ח קונצרני. הפעולה הזו מזרימה הון רב למערכת הבנקאית ומגדילה את הנזילות הזמינה.
הבנק המרכזי נוקט במדיניות זו לרוב כאשר סביבת הריבית כבר נמוכה, והוא נדרש לאמצעים נוספים כדי לעודד פעילות כלכלית. ההשפעה על השווקים היא לרוב חיובית ומיידית. רכישת האג"ח מעלה את מחירן ומורידה את התשואה עליהן, מה שדוחף משקיעים לחפש אלטרנטיבות רווחיות יותר בנכסי סיכון כמו מניות. במקביל, הריבית הנמוכה ושפע המזומנים מעודדים את הצרכן הפרטי לקחת משכנתאות והלוואות לרכישת מוצרים, ואת החברות לגייס הון זול להשקעה (תהליך שמתדלק צמיחה כלכלית).
צמצום כמותי (QT)
צמצום כמותי (Quantitative Tightening) הוא תמונת המראה של ההרחבה. במצב זה, הבנק המרכזי פועל להקטנת מאזן הנכסים שלו ולספיגת הנזילות מהשוק. זה מתבצע באמצעות מכירה אקטיבית של אגרות חוב שהבנק מחזיק, או פשוט על ידי אי חידוש של אג"ח שהגיעו למועד הפירעון שלהן. המטרה כאן היא להקטין את היצע הכסף, להדק את התנאים המוניטריים ולרוב לצנן כלכלה רותחת או אינפלציונית.
עבור שוק ההון, מדובר בתקופה מאתגרת משמעותית. כאשר הבנק המרכזי מושך נזילות, הכסף הופך ל"יקר" יותר ונדיר יותר. הריבית במשק עולה, עלויות המימון מתייקרות, והיכולת של חברות וצרכנים לקחת הלוואות פוחתת. כתוצאה מכך, הפעילות הכלכלית מאטה, ומחירי הנכסים הפיננסיים נוטים לרדת או לדשדש, שכן פחות כסף פנוי זורם למניות ולאפיקי סיכון.
המקרה של 2008: השיעור הגדול מההיסטוריה
כדי להבין את עוצמת ההשפעה של הרחבה כמותית, ניתן לבחון את המהלך ההיסטורי של הפדרל ריזרב (הבנק המרכזי האמריקאי) במשבר הפיננסי של 2008, כפי שמשתקף בנתונים ההיסטוריים.
בגרף המצורף ניתן לראות בבירור את הקורלציה בין הפעולות: הקו המקווקו האדום מציג את ריבית הפד שירדה לרמה אפסית החל מ-2009. עם זאת, הריבית האפסית לבדה לא הספיקה כדי לחלץ את המשק מהמשבר. בנקודה זו נכנסה לתמונה ההרחבה הכמותית (המסומנת בגרף כ-QE1, QE2, QE3). הקו הכחול והקו הזהוב מציגים את הזינוק הדרמטי במאזן הפד - רכישות של אג"ח ממשלתי (Treasury holdings) ואג"ח מגובה משכנתאות (MBS holdings). המאזן זינק ממאות מיליארדים בודדים לכ-4.5 טריליון דולר בתוך מספר שנים. מהלך זה הציף את השווקים בדולרים, הציל את שוק הדיור האמריקאי והוביל את וול סטריט לאחד מהראלים (רצף עליות) הארוכים והחזקים ביותר שראינו.
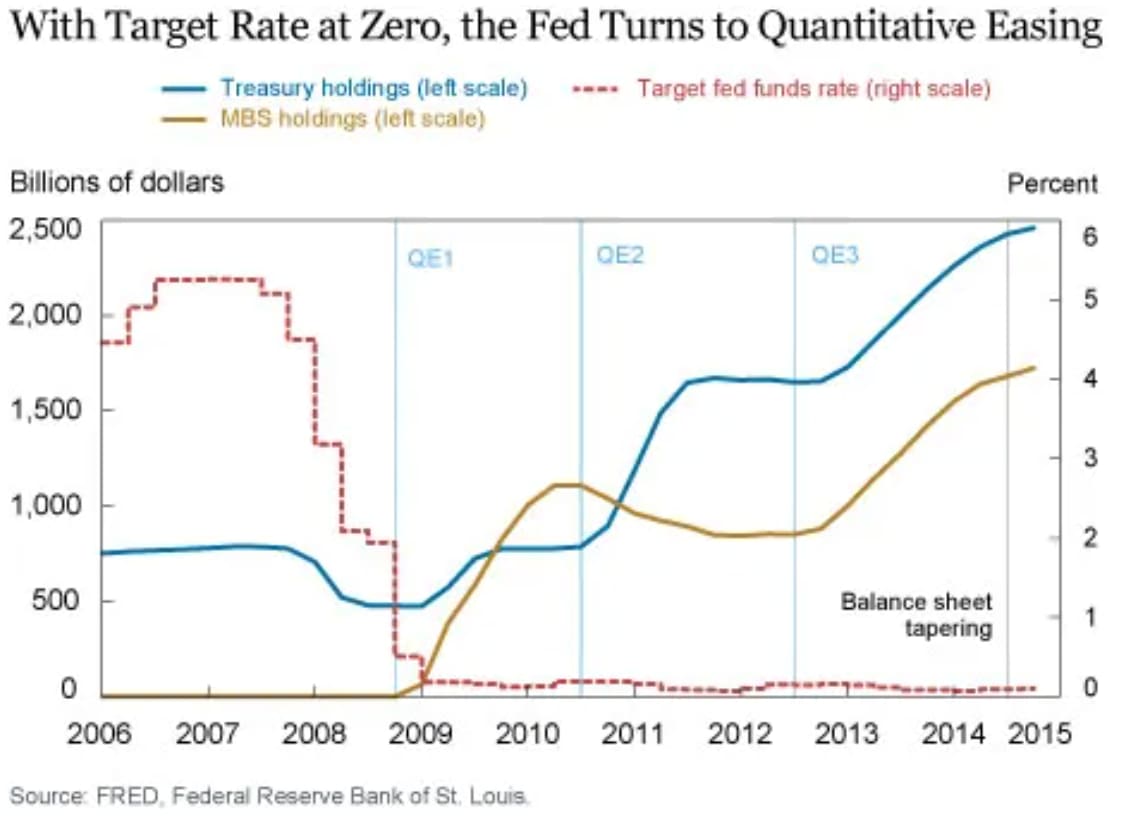
מקור: Fred, Federal Reserve Bank of St. Louis
סיכום
ההבנה של מחזורי הכסף, מתי הבנק המרכזי לוחץ על הגז (הרחבה) ומתי הוא לוחץ על הברקס (צמצום), היא כלי ניתוח חיוני. בעוד שהרחבה כמותית מספקת רוח גבית חזקה לנכסים פיננסיים ומעודדת צמיחה דרך אשראי זול, צמצום כמותי יוצר סביבה מאתגרת שמחייבת זהירות יתרה וסלקטיביות בהשקעות.