האם ההלוואה הבאה שלכם מממנת את הנופש של הסוכן בתאילנד? הדיסוננס שחייבים לדבר עליו
10.12.2025

בקצרה
- רגולטורים בוחנים את שיטות התגמול בענף הפיננסי, כולל בונוסים וטיסות לחו"ל, מחשש לתמריצים שליליים הפוגעים בצרכנים, דבר העלול להוביל להמלצות לא אובייקטיביות על מוצרים פיננסיים.
- משבר הסאב-פריים ב-2008 מדגיש את הסכנה בתאוות בצע על פני אחריות מקצועית, כאשר יועצים מכרו הלוואות לא מתאימות כדי לגזור עמלות שמנות, מה שגרם לקריסה כלכלית עולמית.
- קמפיינים אגרסיביים של חברות פיננסיות, כמו "מימון ישיר", מציגים תחרות בין סוכנים על בסיס פרסים כמו טיסות לתאילנד, דבר היוצר לחץ להגדלת מכירות על חשבון טובת הלקוח.
- מודעות צרכנית חיונית כדי לשאול שאלות ולבחון את האינטרסים של היועצים הפיננסיים, במטרה להבטיח שההמלצות שלהם משרתות את העתיד הכלכלי של הלקוח ולא את התגמול האישי של הסוכן.
הנחת היסוד של כל אדם הנכנס למשרד של יועץ משכנתאות או סוכן ביטוח היא פשוטה, הוא מצפה לאובייקטיביות. אנחנו משלמים לאנשי מקצוע כדי שיפעילו שיקול דעת נקי, ינתחו את המצב הפיננסי שלנו ויתפרו לנו את החליפה המתאימה ביותר למידותינו. אבל מה קורה כאשר לתוך מערכת השיקולים המקצועית הזו נכנס גורם זר, בדמות כרטיס טיסה, חופשה אקזוטית או מסיבה יוקרתית? כאן נוצר דיסוננס מוסרי ומקצועי שקשה להתעלם ממנו.
כשהרגולטור חושש בין טובת הלקוח לטובת הכיס
לאחרונה, המפקח על נותני שירותים פיננסיים ברשות שוק ההון החל לבחון את הסוגיה הזו בדיוק האם שיטות התגמול בענף, הכוללות "צ'ופרים" וטיסות לחו"ל, מייצרות תמריץ שלילי שפוגע בצרכן? השאלה הזו אינה תיאורטית. דמיינו זוג צעיר שחוסך שקל לשקל כדי לרכוש את הדירה הראשונה שלו. העתיד הכלכלי שלהם תלוי בתמהיל המשכנתא שייקחו. אם היועץ שמולו הם יושבים מושפע, אפילו בתת-מודע, מהעובדה שהלוואה מסוימת תקדם אותו לעבר חופשה בחו"ל - הזוג הזה עלול למצוא את עצמו עם מוצר פיננסי יקר יותר או מתאים פחות, רק בשביל הבונוס של המתווך.
זיכרון קצר: הלקחים מ-2008
מי שזקוק לתזכורת לאן דיסוננס כזה יכול להוביל, מוזמן לחזור אחורה לשנת 2008. משבר הסאב פריים בארה"ב נולד בדיוק במקום שבו תאוות הבצע גברה על האחריות המקצועית. יועצי משכנתאות ובנקאים מכרו הלוואות לאנשים חסרי יכולת החזר, רק כדי לגזור את העמלה השמנה ולגלגל את הסיכון הלאה. ראינו לאן זה הוביל קריסה עולמית. אמנם השוק הישראלי שונה והרגולציה הדוקה יותר, אך המנגנון הפסיכולוגי נשאר זהה כשהתגמול האישי של הסוכן מנותק מטובת הלקוח, המדרון חלקלק.
מה דעתכם? האם לדעתכם יועץ יכול להישאר אובייקטיבי לחלוטין כשיעד המכירות שלו כרוך בפרס אישי מפתה?
דוגמא לקובץ שסוכני ביטוח קיבלו לאחרונה בנוגע למבציע פורים באחת מחברות הביטוח הגדולות בישראל.
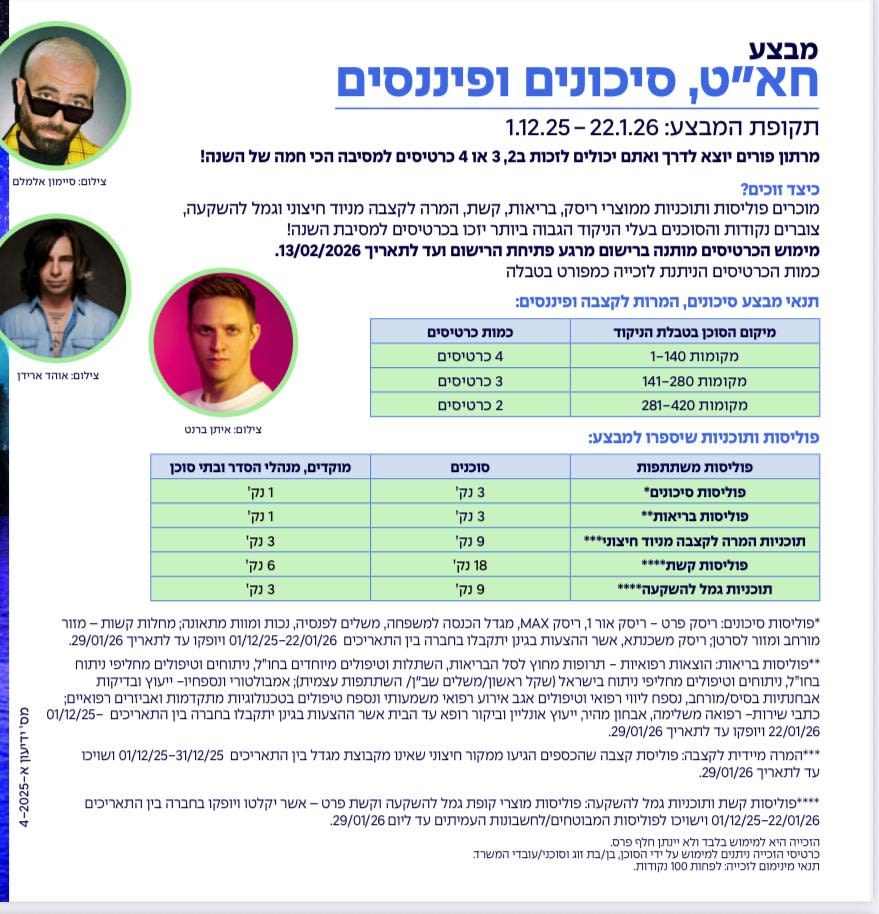
"מי נשאר בעבודה ומי טס לתאילנד?"
התופעה לא עוצרת במשכנתאות. גם ענף הביטוח פועל במודלים דומים של תגמול. הדיסוננס הזה מקבל ביטוי ויזואלי חד ובוטה בקמפיינים האחרונים ששטפו את הרשתות. דוגמה בולטת היא הקמפיין של "מימון ישיר", המציג שעון חול עם כיתוב שלא משתמע לשתי פנים "החודש הזה יקבע מי טס לתאילנד ומי נשאר בעבודה!".
המסר לסוכנים אגרסיבי אם לא תדחפו מספיק הלוואות, אתם "פראיירים" שנשארים במשרד בזמן שהקולגות נהנים בבטן-גב ומסאז'ים. במצב כזה, האם הסוכן שממליץ לכם על הלוואה עושה זאת כי זו ההלוואה הכי טובה בשוק עבורכם, או כי חסרות לו 24 נקודות כדי לסגור את המזוודה לתאילנד? הלחץ הזה הופך את הלקוח מאדם שצריך עזרה פיננסית לאמצעי להשגת כרטיס טיסה.
סיכום- לא כולם, אבל השיטה מחייבת זהירות
חשוב לסייג ולומר, המאמר הזה אינו כתב אישום נגד כלל יועצי המשכנתאות וסוכני הביטוח. רבים מהם הם אנשי מקצוע ישרים, הגונים ומסורים הרואים את טובת הלקוח לפני הכל. עם זאת, אי אפשר להתעלם מכך שיש כאן הכללה על תעשייה שלמה שפועלת בתוך מנגנון תגמול בעייתי. השיטה עצמה, המעודדת תחרות על בסיס פרסים אישיים קצרי טווח ולא על בסיס איכות התיק או שביעות רצון הלקוח, היא זו שיוצרת את הקונפליקט המובנה. כצרכנים, התפקיד שלנו הוא להיות מודעים, לשאול שאלות, ולוודא שהאינטרס היחיד על השולחן הוא העתיד הכלכלי שלנו.