המוצר של המעמד הגבוה הפך לנחלת הכלל: הכירו את קרנות הגידור בנאמנות
7.12.2025

בקצרה
- קרנות גידור בנאמנות, שהושקו באפריל 2023, מאפשרות למשקיעים קטנים גישה לאסטרטגיות השקעה מתוחכמות, כמו לונג-שורט ושימוש בנגזרים, שבעבר היו נחלתם של משקיעים כשירים בלבד, ובכך מרחיבות את אפשרויות הגיוון והפוטנציאל לתשואה שאינה מתואמת לשוק.
- דמי הניהול בקרנות גידור בנאמנות גבוהים יחסית, וכוללים לרוב 1%-1.5% דמי ניהול קבועים ו-20% דמי הצלחה מהרווחים, אך יתרון המיסוי בדחיית תשלום מס רווחי הון עד למימוש עשוי לייצר אפקט ריבית דריבית משמעותי לאורך זמן, ולכן יש לקחת זאת בחשבון בחישוב הכדאיות.
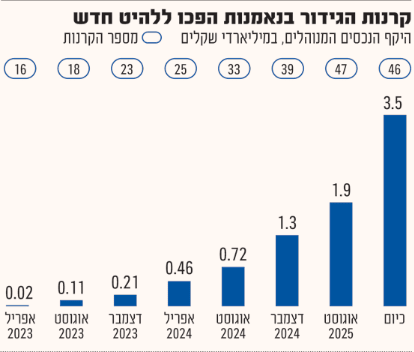
- נכון ליולי 2025, תעשיית קרנות הגידור בנאמנות צמחה מ-0.02 מיליארד שקל ב-16 קרנות באפריל 2023 ל-3.5 מיליארד שקל ב-46 קרנות, צמיחה המעידה על ביקוש גובר מצד משקיעים המעוניינים באלטרנטיבות השקעה בתנאי שוק מאתגרים ובתשואות גבוהות יחסית.
- קרנות גידור בנאמנות מתאימות למשקיעים בעלי אופק השקעה ארוך טווח המעוניינים בגיוון תיק ההשקעות ויצירת אלפא, אך חשוב להבין שאסטרטגיות מורכבות דורשות זמן להבשיל, ומוצר זה אינו מתאים למסחר יומי ספקולטיבי, אלא לניהול אקטיבי המחפש להכות את המדדים.
הצעצוע של המיליונרים הפך לנחלת הכלל: הכירו את קרנות הגידור בנאמנות
במשך עשורים, אסטרטגיות השקעה מתוחכמות, גידור סיכונים ושימוש במינוף פיננסי היו מגרש המשחקים הבלעדי של המשקיעים הכשירים והמוסדיים הגדולים. הציבור הרחב נותר בחוץ, מוגבל למוצרים המסורתיים והפשוטים יותר. השינוי הרגולטורי שהחל לפני כשנתיים שינה את המשוואה הזו לחלוטין, וכעת הכלי הפיננסי שבעבר דרש הון עצמי של מיליונים זמין לכל חוסך בישראל, ומחייב היכרות מעמיקה עם היתרונות - וגם עם העלויות.
מהפכה בניהול ההשקעות: מה זה בכלל?
קרנות גידור בנאמנות הן מוצר פיננסי שהושק באופן רשמי באפריל 2023, מתוך מטרה ברורה להנגיש את עולם הגידור למשקיע הקטן. עד להשקתן, משקיע שרצה לגוון את התיק שלו באסטרטגיות לונג-שורט או בשימוש בנגזרים מורכבים, לרוב היה נדרש להיות מוגדר כלקוח כשיר עם הון נזיל משמעותי.
המוצר הזה הוא הכלאה ייחודית. מצד אחד, הוא פועל משפטית ותפעולית כקרן נאמנות מפוקחת לכל דבר. מצד שני, מנהל ההשקעות בה נהנה מהגמישות ומהכלים של מנהל קרן גידור פרטית. המטרה אינה רק להשיג תשואה עודפת, אלא לייצר תשואה שאינה בהכרח במתאם מלא עם השוק, ובכך להגן על התיק בתקופות של תנודתיות.
איך זה עובד בפועל: המנגנון שמאחורי הקלעים
הייחוד של קרנות אלו טמון בשילוב בין תחכום לבין נגישות, הבא לידי ביטוי במספר פרמטרים קריטיים:
-
נזילות: בעוד שבקרנות גידור פרטיות הכסף לרוב נעול וניתן למשיכה רק אחת למספר חודשים, בקרנות הגידור בנאמנות הנזילות גבוהה יותר. ברוב הקרנות ניתן לפדות את הכסף אחת לחודש, וזאת ללא קנסות יציאה או תנאים נסתרים.
-
שקיפות ופיקוח: בניגוד לערפל המאפיין לעיתים את הקרנות הפרטיות, קרנות אלו כפופות לפיקוח הדוק של רשות ניירות ערך. הן מחויבות לפרסם תשקיף, מדיניות השקעה ודיווח חודשי על הרכב הנכסים ושווי היחידה, כך שהמשקיע יודע בדיוק היכן כספו נמצא.
-
עלויות: זהו אינו מוצר זול. דמי הניהול הקבועים נעים לרוב סביב 1%-1.5% מהנכסים, אך העלות המשמעותית יותר היא דמי ההצלחה, כ-20% מהרווחים, מודל המועתק מעולם הגידור הקלאסי.
-
יתרון המיסוי: נקודה משמעותית לטובת המשקיע היא דחיית המס. בעוד בקרנות פרטיות משולם מס מדי שנה, כאן תשלום מס רווחי ההון מתבצע רק בעת מימוש בפועל. אפקט הריבית דריבית על הכסף שלא שולם למס עשוי להיות משמעותי לאורך שנים.
למי המוצר מתאים?
למרות הנגישות, זהו אינו מוצר לכל אחד. קרנות הגידור בנאמנות מיועדות למשקיעים המעוניינים לגוון את תיק ההשקעות שלהם מעבר למניות ואג"ח מסורתיים, ומחפשים רכיב שמסוגל לייצר אלפא עקבית על השוק.
כמו כן, המוצר מתאים למשקיעים בעלי אופק השקעה ארוך טווח, המבינים כי אסטרטגיות מורכבות דורשות זמן להבשיל ואינן מתאימות למסחר יומי ספקולטיבי. זהו פתרון למשקיע שרוצה ניהול אקטיבי מאוד, ומוכן לשלם דמי ניהול גבוהים יחסית עבור הפוטנציאל להכות את המדדים או להחליק את התנודתיות בתיק.
הזינוק המטאורי של התעשייה
מאז השקתן, קרנות הגידור בנאמנות הפכו ללהיט בשוק ההון המקומי, והמספרים מדברים בעד עצמם. אם נביט בגרף המצורף מטה, ניתן לראות בבירור את קצב האימוץ המהיר של המוצר על ידי הציבור הישראלי:
באפריל 2023, נקודת ההתחלה, התעשייה ניהלה סכום זניח של כ-0.02 מיליארד שקל ב-16 קרנות בלבד. בתוך כשנתיים בלבד, נכון להיום (יולי 2025), התעשייה צמחה להיקף נכסים של כ-3.5 מיליארד שקל המנוהלים ב-46 קרנות שונות (קישור לכל הקרנות הקיימות). הצמיחה הזו לא קרתה בחלל ריק. היא נבעה משילוב של תנאי מאקרו-כלכלה מאתגרים, ריביות גבוהות ותנודתיות שדחפו משקיעים לחפש אלטרנטיבות. בנוסף, תשואות גבוהות שהציגו חלק מהקרנות המובילות (חלקן רשמו עליות של 30%-60% מתחילת השנה) משכו תשומת לב רבה והובילו לזרימת כספים משמעותית. העובדה שניתן לרכוש אותן בקלות דרך הבנק, ולפזר את ההשקעה בסכומים נמוכים, הפכה אותן לחלק לגיטימי בתיק ההשקעות של משקי הבית.
קרדיט: גלובס
למה שלא כל מנהלי הקרנות יעשו את זה
אני בטוח כי להרבה מכם עולה השאלה למה שלא כל מנהלי הקרנות יחליטו להשיק קרנות גידור בנאמנות אז הנה ההסבר לכך.
בשונה ממה שבדרך כלל חושבים, מנהל קרן גידור בישראל לא חייב להיות בעל רישיון לניהול תיקים.
אך עבור הקמה של קרן גידור בנאמנות חייב חברה מקשרת עם רישיון לניהול תיקים ויש פה תהליך בירוקרטי מאחורי הקלעים, אם זה מעניין מישהו יותר לעומק מוזמנים לכתוב לי בפרטי
סיכום
קרנות הגידור בנאמנות הן יותר מעוד מוצר מדף. הן משקפות שינוי תפיסתי בשוק ההון הישראלי.
עם זאת, הכוח עובר לידי המשקיע, ועמו גם האחריות. הצמיחה המרשימה בהיקף הנכסים מעידה על הצמא למוצרים אלטרנטיביים, אך חשוב לזכור כי דמי הניהול ודמי ההצלחה הם גבוהים, והמבחן האמיתי של מנהלי הקרנות יהיה לאורך זמן, ובעיקר בתקופות משבר.