כך תעשיית "שיפור הדירוג" עלולה להפוך אתכם לרוחות רפאים פיננסיות
3.12.2025

בקצרה
- תעשיית "שיפור הדירוג" מציעה מחיקת נתונים תמורת אלפי שקלים, אך בפועל, מחיקה זו מעוררת חשד בקרב הבנקים ועלולה להוביל לסירוב אשראי, שכן היעדר מידע מקשה על הערכת הסיכון של הלקוח.
- בשנת 2024, אלפי ישראלים ביקשו למחוק את נתוני האשראי שלהם, מתוך אמונה שזה ישפר את הדירוג, אך 93% מהם ניסו לחזור למאגר לאחר שהבינו את ההשלכות השליליות של היעדר היסטוריה פיננסית.
- בנק ישראל מקדם חקיקה שתקבע תקופת צינון לאחר מחיקת נתונים, וחברת D&B צפויה לעדכן את המודל שלה בתחילת 2026, כך שמחיקת נתונים לא תשפר את הדירוג, אלא אף עלולה להשפיע עליו לרעה.
- במקום לחפש קיצורי דרך, הדרך האמיתית לשיפור דירוג האשראי היא התנהלות פיננסית אחראית לאורך זמן, הכוללת עמידה בהתחייבויות והחזרי הלוואות בזמן, מה שבונה אמון מול המערכת הבנקאית ומאפשר קבלת תנאי אשראי טובים יותר.
מבצעי נובמבר והבטחות לשיפור דירוג אשראי ב-20% נשמעים מפתים במיוחד עבור מי שסורב לקבלת הלוואה או כרטיס אשראי. הרצון להתחיל דף נקי הוא מובן, אך בפועל, התעשייה שמבטיחה למחוק את העבר הפיננסי שלכם גובה אלפי שקלים תמורת שירות שעלול לגרום נזק כבד וארוך טווח. במקום לשפר את המצב, הלקוחות מוצאים את עצמם לעיתים קרובות במצב גרוע יותר, מול מערכת בנקאית שחוששת לתת אמון במי שאין לגביו מידע כלל.
תעודת הזהות של הכסף שלכם
לפני שנצלול למלכודת, חשוב להבין כיצד המנגנון עובד. מהן הן יסודות דירוג האשראי?
הדירוג הוא למעשה הערכה של היכולת שלכם לעמוד בהתחייבויות עתידיות. המערכת אוספת נתונים החל מגיל 18, הכוללים מידע על עמידה בהחזרי הלוואות, מסגרות אשראי וצ'קים. על בסיס נתונים אלו, נקבעת ההסתברות לכשל אשראי. כיום, כ-80% מהאוכלוסייה נמצאים בדירוג טוב עד מצוין, בעוד שכ-10% נמצאים בדירוג נמוך. המטרה המקורית של חוק נתוני אשראי הייתה חיובית והיא לאפשר תחרות ולהוזיל ריביות ללקוחות טובים, תוך מניעת אפליה על רקע דת או גזע.
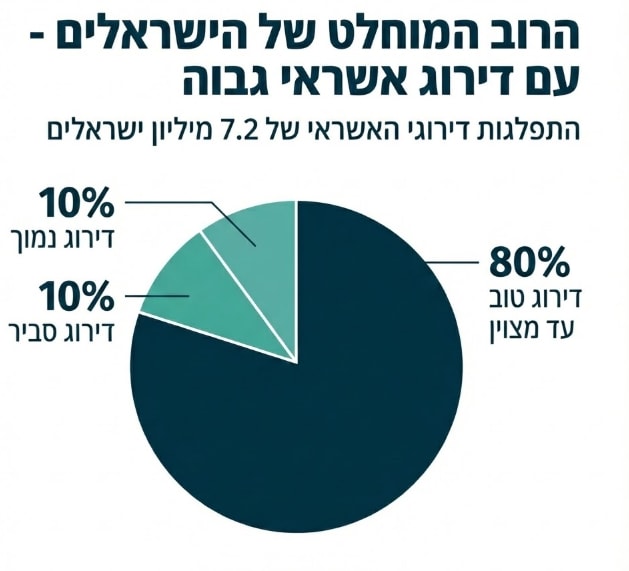
מקור: גלובס ובנק ישראל
אחיזת העיניים של מחיקת הנתונים
התופעה המדאיגה שצמחה בשוליים של המערכת הזו היא חברות המציעות מחיקת נתונים. בשנת 2024, אלפי ישראלים ביקשו למחוק את נתוניהם מהמאגר, מתוך אמונה שזה ינקה את הדירוג השלילי שלהם. השיטה מתבססת על פרצה זמנית במודל הדירוג של חברת D&B, שבו לקוח ללא נתונים כלל, כלומר שנתוניו נמחקו מקבל דירוג גבוה יותר מאשר לקוח עם נתונים שליליים. על פניו, זה נשמע כמו פתרון קסם פשוט שמשלמים, מוחקים, והדירוג עולה.
המחיר האמיתי של להיות "רוח רפאים" בבנק
הבעיה היא שהבנקים לא עובדים בחלל ריק. כאשר נותן אשראי בוחן בקשה ורואה לוח חלק לחלוטין אצל אדם בוגר, הדבר מדליק מיד נורות אזהרה. מנכ"ל CofaceBDI שהיא חברה המתפקדת כלשכת אשראי מורשית בישראל ואחראית על קביעת דירוג אשראי בין היתר מסביר כי עצם המחיקה מעלה סימני שאלה, ולעיתים קרובות הלקוח הופך למסורב אשראי פשוט כי אין עליו שום מידע שמאפשר להעריך סיכון. יתרה מכך, המחיקה היא בלתי הפיכה ומוחקת גם נתונים חיוביים שנצברו לאורך השנים. הנתונים מראים כי 93% מהאנשים שביקשו להימחק ניסו לחזור למאגר לאחר מכן, לאחר שהבינו את הטעות, אך הנזק כבר נעשה.
סוף החגיגה
הרגולטורים מודעים לפרצה הזו ופועלים לסגור אותה. בנק ישראל מקדם חקיקה שתקבע תקופת צינון, כך שמחיקה וחזרה למאגר לא יאפשרו איפוס מיידי של ההיסטוריה השלילית. במקביל, חברת D&B צפויה לעדכן את המודל שלה בתחילת 2026, כך שמחיקת נתונים לא תשפר את הדירוג ואף תשפיע עליו לרעה.
הדרך הארוכה ביותר היא המהירה ביותר
אין קיצורי דרך בעולם האשראי. ההבטחה למחוק את העבר תמורת תשלום היא לרוב מלכודת שמשאירה אתכם עם פחות כסף בכיס ועם יכולת מוגבלת עוד יותר לגייס אשראי בעתיד. הדרך האמיתית לשיפור הדירוג עוברת דרך התנהלות פיננסית אחראית ובניית אמון לאורך זמן, ולא דרך ניסיונות להסתיר את המידע מהמערכת הבנקאית. היו צרכנים חכמים והיזהרו מפתרונות קסם שמבטיחים להעלים את המציאות.