מגוריט משנה את כללי המשחק
3.12.2025

בקצרה
- מגוריט הכריזה על מדיניות חלוקת דיבידנד חודשית, בדומה לקרנות ריט אמריקאיות, במטרה למשוך משקיעי נדל"ן מסורתיים המחפשים תזרים מזומנים קבוע, ובכך מציעה אלטרנטיבה נזילה ופשוטה יותר לדירה להשקעה.
- התשואה החזויה של מגוריט עולה משמעותית על התשואה הממוצעת מדירה להשקעה, כאשר בשנת 2028 צפויה תשואת דיבידנד של כ-7% לעומת כ-3% בלבד בדירה, מה שהופך אותה לאטרקטיבית יותר מבחינת פוטנציאל הרווח.
- החברה מחזיקה כיום ב-1,335 דירות מושכרות וצופה להגיע לכ-2,000 דירות עד אמצע 2026, מה שמבסס את יכולתה לעמוד במדיניות הדיבידנד השאפתנית ומספק למשקיעים ביטחון לגבי יציבות התזרים העתידי.
- הכנסות מגוריט צמחו ברבעון האחרון ב-35.7% והרווח הנקי זינק ב-45.4%, כאשר ה-NOI צפוי לגדול מ-93 מיליון שקל ב-2025 ל-174 מיליון שקל ב-2026, נתונים המעידים על בסיס כלכלי איתן התומך בחלוקת דיבידנד חודשית.
הוויכוח העתיק ביותר בשיחות הסלון הישראליות מתמקד בשאלה אחת פשוטה לכאורה, איפה עדיף לשים את הכסף? בארבעה קירות מוחשיים שמניבים שכירות חודשית, או בשוק ההון הנזיל והדינמי?
עד היום הנדל"ן הציע ביטחון פסיכולוגי ותזרים חודשי קבוע, בעוד שוק ההון הציע נזילות ופוטנציאל רווח, אך לרוב ללא תזרים מזומנים חודשי יציב שנכנס לחשבון הבנק כמו שעון. המהלך האחרון של קרן הריט למגורים, מגוריט (MGOR), טורף את הקלפים ומנסה לייצר הכלאה פיננסית שטרם נראתה כמותה בישראל.
הפסיכולוגיה של המשקיע
המשקיע הישראלי הממוצע מאוהב בקונספט של דירה להשקעה. הסיבה אינה רק כלכלית, אלא התנהגותית. הידיעה שבכל 1 או 10 לחודש נכנס צ'ק או העברה בנקאית מהדייר, מספקת תחושת ביטחון שקשה להתחרות בה באמצעות מניות, שנתפסות כתנודתיות. מנגד, החזקה ישירה של דירה גוררת כאב ראש תפעולי לא מבוטל כמו תחזוקה, התנהלות מול שוכרים, תקופות של נכס ריק ומיסוי כבד. שוק ההון פותר את בעיית התפעול והנזילות, אך חברות ציבוריות בישראל נוהגות לחלק דיבידנד (אם בכלל) אחת לרבעון או אחת לשנה, מה שלא מספק מענה למי שמחפש תחליף משכורת שוטף.
איך זה עובד בעצם?
צריך קודם כל להבין את המנגנון שגם רשמתי עליו כתבה בעבר. קרן ריט (REIT - Real Estate Investment Trust) היא למעשה גוף שמאפשר לכל אחד מאיתנו להיות שותף"בנדל"ן מניב, גם אם אין לנו מיליוני שקלים פנויים. תחשבו על זה כך, במקום שתרכשו דירה אחת שלמה ותתמודדו לבד עם המשכנתא והדיירים, אתם קונים מניות שהן כמו חלקים קטנים בתיק נכסים ענק הכולל מאות דירות.
איך הכסף מגיע אליכם?
הקסם בקרנות ריט טמון בחוק. בניגוד לחברות רגילות כמו גוגל או טסלה שיכולות לבחור אם לחלק את הרווחים שלהן למשקיעים או לשמור אותם בקופה, קרן ריט מחויבת על פי חוק לחלק את רוב הרווחים שלה ומדובר על לפחות 90% מההכנסה אשר חייבת חזרה לבעלי המניות כדי ליהנות מהטבות מס. בפועל, זה עובד כמו צינור:
- הדיירים משלמים שכירות למגוריט
- החברה מנכה הוצאות ניהול ותחזוקה
- והרווח שנשאר שהיא השכירות הנקייה זורם ישירות לחשבון הבנק שלכם בצורת דיבידנד. אתם מקבלים את השכירות, אבל מישהו אחר מתקן את הצנרת.
הבשורה של מגוריט: דיבידנד כמשכורת חודשית
הדיווח האחרון של מגוריט מסמן שינוי תפיסתי בבורסה המקומית. החברה הודיעה על אימוץ מדיניות דיבידנד חודשית, מודל המקובל מאוד בקרנות ריט אמריקאיות אך חריג בנוף הישראלי. המטרה ברורה והיא לנטרל את החסם הפסיכולוגי של משקיעי הנדל"ן הקלאסיים ולהציע להם מוצר פיננסי שמתנהג בדיוק כמו דירה, רק בלי הטלפונים מהדייר על הדוד שהתפוצץ. החל מהחודש הבא, המשקיעים יראו תזרים מזומנים נכנס לחשבון בכל חודש, מהלך שהופך את המניה למכשיר המניב תזרים שוטף, בדומה לאג"ח או לנכס מניב פיזי.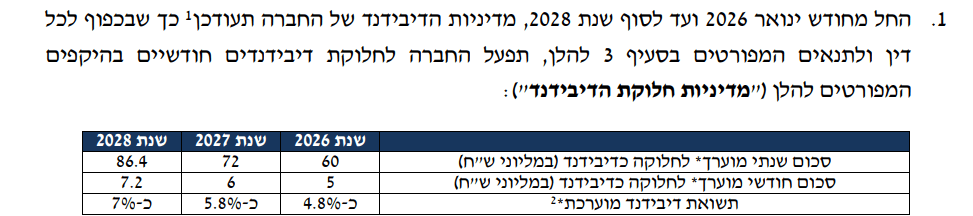
מקור: מגוריט
המספרים מדברים והתשואה משאירה את הדירות מאחור
כאשר בוחנים את הנתונים היבשים, הפער בין האלטרנטיבות מתחדד. בעוד שהתשואה הממוצעת ברוטו על דירה להשקעה בישראל נשחקה ונעמדת כיום על כ-3% בלבד לפני הוצאות תחזוקה ומיסים, מגוריט מציגה תחזית תשואה אגרסיבית הרבה יותר. על פי המדיניות החדשה:
-
בשנת 2026: צפויה חלוקה של 60 מיליון שקל, המשקפת תשואת דיבידנד של כ-4.8%.
-
בשנת 2027: החלוקה תגדל ל-72 מיליון שקל, המשקפת תשואה של כ-5.8%.
-
בשנת 2028: החלוקה תגיע ל-86.4 מיליון שקל, המשקפת תשואה חזויה של כ-7%.
מדובר בפער דרמטי של יותר מפי שניים מהתשואה המקובלת בשוק הדיור הפיזי בעוד שנתיים, וזאת בנכס נזיל לחלוטין וללא דמי תיווך או מס רכישה של דירה שנייה.
בסיס כלכלי איתן
היכולת של החברה להתחייב למדיניות כזו נשענת על צמיחה בתוצאותיה העסקיות. נכון לרבעון השלישי, החברה מחזיקה ב-1,335 דירות מושכרות, עם צפי להגיע לכ-2,000 דירות עד אמצע 2026. ההכנסות ברבעון האחרון צמחו ב-35.7% ל-22.8 מיליון שקל, והרווח הנקי זינק ב-45.4%. הנתון החשוב ביותר למשקיעים המחפשים דיבידנד הוא ה-NOI (הכנסות תפעוליות נטו), שצפוי לזנק מ-93 מיליון שקל ב-2025 ל-174 מיליון שקל ב-2026. נתונים אלו מספקים את הכרית הפיננסית הנדרשת כדי לתמוך בחלוקת המזומנים השאפתנית.
סיכום ותובנות
המהלך של מגוריט הוא יותר מאשר עדכון מדיניות חלוקת רווחים, זהו ניסיון לגשר על הפער התרבותי פיננסי שבין משקיע הנדל"ן הישראלי לשוק ההון. על ידי הצעת תשואה עודפת משמעותית שתגיע עד 7% ב-2028 במנגנון חלוקה חודשי שמחקה את דמי השכירות, החברה מציבה אלטרנטיבה ריאלית ואטרקטיבית למשקיעים הסולידיים. בעידן שבו מחירי הדירות בשיא והתשואות בשפל, המעבר לנדל"ן סחיר שמציע נזילות לצד תזרים, עשוי להיות הפתרון המתבקש לתיק ההשקעות.