כרטיסי האשראי ב-2025: הסחורה החמה, המספרים המטורפים והמלכודת שאתם חייבים להכיר
24.11.2025

בקצרה
- רכישות חברות האשראי על ידי גופים גדולים כמו כלל ביטוח, קבוצת דלק ויוניון-הראל, בסכומים של 2.47 מיליארד שקל, 3.5 מיליארד שקל ו-4 מיליארד שקל בהתאמה, מעידות על האטרקטיביות של תחום האשראי הצרכני כמנוע צמיחה משמעותי בשוק ההון הישראלי.
- נתוני הרבעון השלישי של 2025 מצביעים על התאוששות בצריכה, עם היקף הוצאות חודשי ממוצע של 47.5 מיליארד ש"ח בכרטיסי אשראי, כאשר מעל 50% מסכום זה (26 מיליארד ש"ח) מבוצע ברכישות אונליין, דבר המצביע על שינוי בהרגלי הצריכה של הישראלים.
- דירוג האשראי האישי מושפע מהיסטוריית התשלומים (35%), ניצול מסגרת האשראי (30%), ותק היסטוריית האשראי (15%), סוגי אשראי (10%) ובקשות אשראי חדשות (10%), כאשר ניהול נכון של מרכיבים אלו חיוני לקבלת תנאי אשראי נוחים יותר.
- אשראי מתגלגל, המוצע על ידי חברות האשראי, מאפשר תשלום מינימלי ודחיית היתרה, אך טומן בחובו ריביות גבוהות, כאשר כאל גובה ריבית ממוצעת של 11.49% על הלוואות פריים, ולכן יש להיזהר משימוש בו כדי להימנע מחובות מצטברים.
כרטיס הפלסטיק שיושב לנו בארנק היה נחשב פעם לעסק משעמם, תשתיתי, כזה שפשוט "עובד". אבל שנת 2025 הפכה את הקערה על פיה. חברות כרטיסי האשראי הפכו לפתע ליהלום הנוצץ של שוק ההון הישראלי, כשבמקביל, הצרכן הישראלי חזר לגהץ בקצב מסחרר. אז מה קרה השנה בסקטור, למה הטייקונים רבים על החברות האלו, ואיפה מסתתרת המלכודת שעלולה לעלות לכם ביוקר? הנה כל מה שצריך לדעת.
המרוץ למיליארדים: למה כולם רוצים חברת אשראי?
אם יש מגמה אחת שבלטה השנה בשוק ההון, היא המעבר של חברות כרטיסי האשראי לידיים חדשות וחזקות. השוק הבין שהחברות האלו הן הרבה יותר מצינור תשלומים - הן מכונות מזומנים יציבות עם נגישות אדירה לציבור.
ראינו את כלל ביטוח משלימה את רכישת מקס (MAX) תמורת כ-2.47 מיליארד שקל, מהלך שהקפיץ את רווחי חברת הביטוח. אבל זה היה רק הסיפתח. יצחק תשובה (קבוצת דלק) נכנס בכל הכוח עם רכישת שליטה (40%) בישראכרט, לפי שווי של למעלה מ-3.5 מיליארד שקל. ובגזרת כאל (Cal)? שם ראינו את קבוצת יוניון (ג'ורג' חורש) והראל השקעות משלמות סכום עתק של כ-4 מיליארד שקל .
המשמעות ברורה: הכסף הגדול מבין שהאשראי הצרכני הוא מנוע צמיחה אדיר לשנים הקרובות, למרות התחרות והריביות הגבוהות.
הריבאונד של 2025: המספרים נחשפים
למרות המלחמה והאתגרים, נתוני הרבעון השלישי של 2025 מראים תמונה של התאוששות חדה. אנחנו רואים "ריבאונד" של צריכה, הישראלים חזרו לטוס (מה שהזניק את עמלות המט"ח בכ-25% מתחילת השנה), לשפץ בתים ולערוך אירועים.
בנוסף סיום המלחמה שנותן תחושת אופוריה בקרב הישראלים שמרגישים תחושת "חופש" לאחר שנתיים של מלחמה תורם גם כן להוצאות בכרטיסי אשראי.
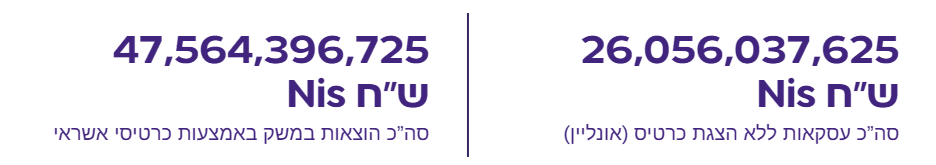
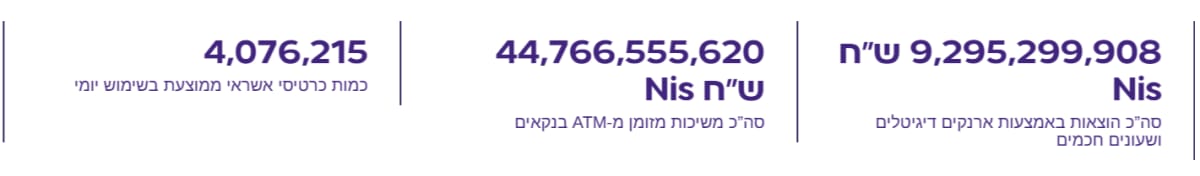
הנתונים העדכניים שבידינו חושפים היקפי פעילות חסרי תקדים. שימו לב למספרים בתמונה המצטיירת מהנתונים:
 מקור (אתר Shva)
-
שיא בהוצאות: היקף ההוצאות החודשי הממוצע בכרטיסי אשראי עומד על כ-47.5 מיליארד ש"ח.
-
האונליין שולט: מתוך הסכום הזה, הרכישות באונליין (ללא הצגת כרטיס) תופסות נתח אדיר של כ-26 מיליארד ש"ח - יותר מ-50% מההוצאות!.
-
המהפכה הדיגיטלית: הארנקים הדיגיטליים (כמו Apple Pay ו-Google Pay) כבר אחראיים להוצאות של כ-9.3 מיליארד ש"ח, מה שמעיד על אימוץ טכנולוגי נרחב.
"עוגת הדירוג": מה באמת משפיע על היכולת הפיננסית שלכם?
כל הפעילות הפיננסית הזו נאספת ומשפיעה על "דירוג האשראי" שלכם. כדי להבין איך הבנקים וחברות האשראי רואים אתכם, נהוג להסתכל על הדירוג כעל "עוגה" המורכבת מספר פרוסות. הנה ההסבר המלא בעברית למרכיבים שקובעים אם תקבלו ריבית טובה או יקרה:
-
היסטוריית תשלומים (הפרוסה הגדולה - 35%): המרכיב הקריטי ביותר. האם שילמתם את החשבונות בזמן? כל פיגור או צ'ק שחזר פוגעים בחלק הזה משמעותית.
-
ניצול מסגרת האשראי (30%): כמה אתם "חנוקים"? אם המסגרת שלכם היא 20,000 ש"ח ואתם מנצלים 19,000 ש"ח באופן קבוע, זה נתפס כסיכון גבוה ומוריד את הדירוג.
-
ותק היסטוריית האשראי (15%): כמה זמן אתם מנהלים אשראי? ככל שיש לכם היסטוריה ארוכה ותקינה יותר, כך הדירוג יציב יותר.
-
סוגי אשראי ופיזור (10%): האם יש לכם תמהיל בריא של משכנתא, כרטיסי אשראי והלוואות, או שאתם נשענים רק על סוג אחד?
-
בקשות אשראי חדשות (10%): ריצה בין בנקים ופתיחת הרבה חשבונות או כרטיסים בזמן קצר עלולה להיתפס כלחץ פיננסי ולפגוע בדירוג.
4. המלכודת השקטה: "אשראי מתגלגל"
חשוב לציין שממוצע הריביות בכאל הוא הגבוה ביותר. כאל גבתה מלקוחותיה, בגין הלוואות שנטלו בריבית פריים ריבית של 11.49% לעומתה מקס שהריבית שלה היא 10.25%. דבר זה קורה בעקבות שרוב ההלוואות של כאל הן הלוואות אשראי מתגלגל הלוואות בעל סיכון גבוה יותר מאשר מקס שרוב ההלוואות הן בתחום הרכב.
אשראי מתגלגל הוא כלי פיננסי שחשוב מאוד להיזהר ממנו, והוא אחד המקורות לרווחיות הגבוהה של החברות, אשראי מתגלגל.
רבים מתבלבלים בינו לבין מסגרת אשראי רגילה. במסגרת רגילה, אם אתם מחזירים את החיוב בסוף החודש לא שילמתם ריבית. באשראי מתגלגל, החברות מציעות לכם לשלם רק חלק קטן מהחוב (המינימום) ולדחות את השאר לחודש הבא. זה נשמע מפתה ונותן תחושת גמישות, אבל זו מלכודת דבש.
למה זה מסוכן?
-
הריבית הרצחנית: היתרה שדחיתם צוברת ריבית שנתית ממוצעת של כ-15% (נכון לינואר 2025). זה הרבה יותר ממה שתשלמו על הלוואה רגילה בבנק.
-
אפקט כדור השלג: נניח שקניתם ב-7,000 ש"ח והחזרתם רק 1,000 ש"ח. החוב של ה-6,000 הנותרים לא נעלם, הוא גדל. בחודש הבא תשלמו עליו ריבית, ואם תמשיכו לקנות החוב יתפח לממדים שיצאו משליטה.
-
האשליה הפסיכולוגית: החיוב החודשי נראה נמוך, אבל אתם בעצם דוחים את הבעיה ומשלמים עליה "קנס" יקר מאוד בדמות ריבית מצטברת.
נתוני בנק ישראל מראים שחברות האשראי גובות בממוצע ריביות של כ-10.25% עד 11.5% על הלוואות רגילות, אך באשראי מתגלגל המחיר גבוה עוד יותר.
סיכום ותובנות
שנת 2025 האירה פנים למשקיעים בסקטור הפיננסי. החברות הגדולות הפכו ל"פרות מזומנים" ונרכשו על ידי הטייקונים הגדולים במשק. עבור המשקיע, החשיפה לסקטור הזה דרך הבנקים או חברות הביטוח שמחזיקות בהן, הוכיחה את עצמה.
אבל כצרכנים, עלינו להיות חכמים יותר. הנוחות הטכנולוגית והמספרים העצומים של הרכישות באונליין מראים שאנחנו קונים בקלות, אבל ה"עוגה" הפיננסית שלנו והדירוג האישי תלויים בהתנהלות אחראית. המלכודות כמו "אשראי מתגלגל" אורבות בפינה למי שלא מנהל את התזרים שלו בקפידה.