הנדסה פיננסית או מציאות עסקית? שאלת הפחת של ענקיות הטכנולוגיה
17.11.2025

בקצרה
- ענקיות הטכנולוגיה, כמו מיקרוסופט ומטא, האריכו את אורך החיים השימושי של השרתים שלהן, מה שהפחית את הוצאות הפחת השנתיות שלהן במיליארדי דולרים, וגרם לגידול מלאכותי ברווח הנקי שלהן, ללא שיפור בפעילות העסקית.
- מייקל ברי טוען שהארכת חיי השרתים יוצרת ניתוק מהמציאות הכלכלית, שכן קצב הפיתוח הטכנולוגי המואץ הופך ציוד למיושן מהר יותר, מה שעלול להוביל למחיקות ערך משמעותיות בעתיד ולפגוע בביצועי המניות.
- מטא, לדוגמה, האריכה את אורך החיים של השרתים שלה מחמש וחצי שנים, מהלך שהפחית את הוצאות הפחת שלה בכ-2.9 מיליארד דולר בשנת 2025 לבדה, וזה מצביע על השפעה משמעותית של החלטות חשבונאיות על הרווחים המדווחים.
- הארכת חיי השרתים גורמת לניפוח מכפילי הרווח של החברות, מה שגורם למניות להיראות זולות יותר ממה שהן באמת, וזה עלול למשוך משקיעים לקנות אותן במחירים מנופחים, מה שמגדיל את הסיכון להפסדים עתידיים.
עונת הדוחות האחרונה בוול סטריט הציגה שוב את העוצמה הבלתי נתפסת של ענקיות הטכנולוגיה, עם רווחים ששברו שיאים ותחזיות אופטימיות. אך מתחת למספרים הנוצצים ולחגיגת הבינה המלאכותית, מסתתר נתון חשבונאי אפור לכאורה, שיש לו השפעה דרמטית על השורה התחתונה. בעוד המשקיעים נוהרים אחרי ההבטחה של ה-AI, מייקל ברי (Michael Burry), משקיע השורט המפורסם, טוען כי אנו עדים לניפוח רווחים מלאכותי בחסות סעיף אחד בדוחות הכספיים: הפחת.
מהו פחת ולמה הוא קריטי בעולמות הטכנולוגיה?
כדי להבין את המניפולציה האפשרית, יש להבין תחילה את המנגנון. פחת (Depreciation) הוא הדרך החשבונאית לפרוס את העלות של נכס יקר על פני תקופת השימוש הצפויה שלו ולהבין בעצם מהו "אורך חיים השימושי".
ניקח לדוגמה מרכז נתונים (Data Center ) של חברת ענן. החברה רוכשת שרתים מתקדמים במיליוני דולרים. במקום לרשום את כל ההוצאה ביום הרכישה ולרסק את הרווח באותה שנה, החברה מחלקת את העלות על פני מספר שנים. ההבדל הקריטי בין ציוד מסורתי לטכנולוגי הוא מהות הבלאי. אם בחברת הובלות משאית מתיישנת כי המנוע נשחק והיא מבלה במוסך (בלאי פיזי), בשרתים הסיפור שונה לחלוטין.
שרת בן 4 שנים יכול לעבוד מצוין פיזית, אך הוא חסר ערך כלכלית. מדוע? כי יצא דור חדש של שבבים. למשל המעבר מ-H100 של אנבידיה (NVDA) לדגמים החדשים כגון BLACKWELL שמבצע את אותה עבודה בשבריר מהזמן ובפחות אנרגיה. זוהי התיישנות טכנולוגית מפני שהלקוח לא ישכור שרת ישן ואיטי כשהוא יכול לקבל ביצועים עדיפים במחיר דומה, ולכן הציוד מאבד את ערכו הכלכלי הרבה לפני שהוא מפסיק לעבוד פיזית.
הקסם החשבונאי: הארכת "אורך החיים" שווה מיליארדים
בשנים האחרונות ובייחוד מאז תחילת מרוץ החימוש ב-AI, אנו עדים לתופעה רוחבית שענקיות הטכנולוגיה כמו מיקרוסופט (MSFT), אלפאבית (GOOGL), מטא (META) ואמזון (AMZN) - הודיעו על הארכת אורך החיים השימושי המוערך של השרתים וציוד הרשת שלהן.
כיצד זה עובד? נניח שחברה רכשה שרתים ב-10 מיליארד דולר.
- בתרחיש המקורי (4 שנים): החברה רושמת הוצאת פחת של 2.5 מיליארד דולר בשנה.
- בתרחיש החדש (5-6 שנים): החברה מחליטה שהשרתים "יחזיקו מעמד" זמן רב יותר, וההוצאה השנתית יורדת לכ-1.6 עד 2 מיליארד דולר בלבד.
התוצאה המיידית היא צמצום הוצאות "על הנייר" וגידול מיידי ברווח הנקי, ללא שום שינוי במכירות או בהתייעלות תפעולית אמיתית. מטא לדוגמה, האריכה את אורך החיים של השרתים שלה מארבע וחצי שנים לחמש וחצי, מהלך שהפחית את הוצאות הפחת שלה בכ-2.9 מיליארד דולר בשנת 2025 לבדה. המשמעות היא תוספת של כמעט 3 מיליארד דולר לרווח הנקי, שנוצרה כתוצאה מהחלטה ניהולית-חשבונאית ולא מפעילות עסקית.
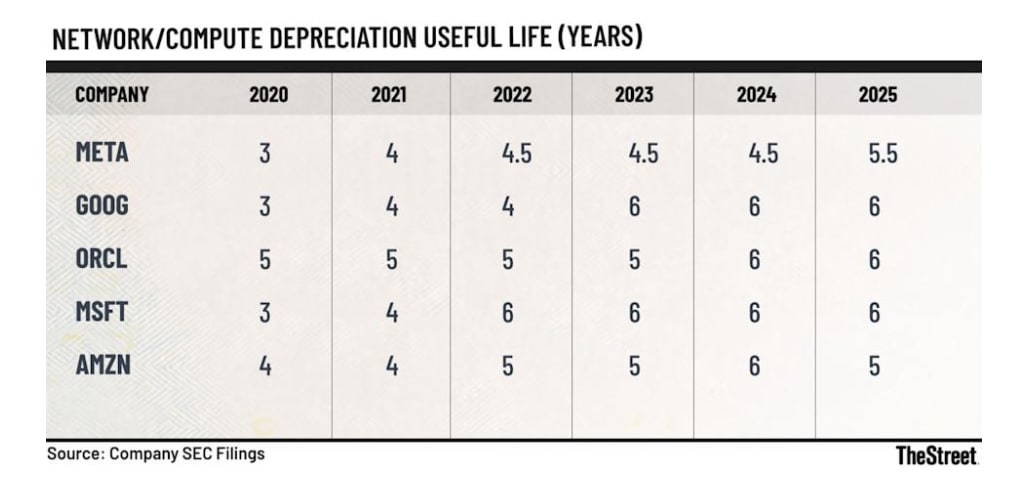
מקור: Company SEC Fillings
המלכודת של מייקל ברי ומדוע זה חמור?
- הטענה של מייקל ברי חריפה והוא טוען שבזמן שקצב הפיתוח הטכנולוגי מאיץ וקיימת רכישה מסיבית של שבבי אנבידיה במחזורי מוצר של 2-3 שנים, החברות מדווחות כאילו הציוד שלהן שורד זמן רב יותר.נוצר כאן דיסוננס מסוכן:
ניתוק מהמציאות הכלכלית: בפועל, הבינה המלאכותית הופכת ציוד למיושן מהר יותר מאי פעם, ושרת שנקנה לפני שנתיים שווה היום בשוק עשרות אחוזים פחות. האבסורד הוא, שדווקא בדוחות החברה אותו שרת רשום כעת בשווי גבוה יותר ממה שהיה נרשם במדיניות הישנה. מדוע? כי כשהחברה פורסת את הפחת על פני יותר שנים, היא מאיטה את קצב ירידת הערך הרישומי שלו, בעוד שבמציאות הערך שלו צולל. - ניפוח מכפילי רווח: כשהרווחים מוטים כלפי מעלה מלאכותית, המניות נראות "זולות" יותר ממה שהן באמת, מה שדוחף משקיעים לקנות אותן במחירים מנופחים.
- פצצת זמן של מחיקות ערך: ברגע שהחברות ייאלצו להודות שהציוד הישן אינו רלוונטי כי אף לקוח לא רוצה לשכור שרת מיושן לאימון מודלים, הן יידרשו לבצע "מחיקות ערך" (Write-downs) אדירות בבת אחת. היסטורית, הכרה כזו במציאות מתרחשת בדרך כלל כשהשוק מתחיל לרדת, מה שמעמיק את המשבר.
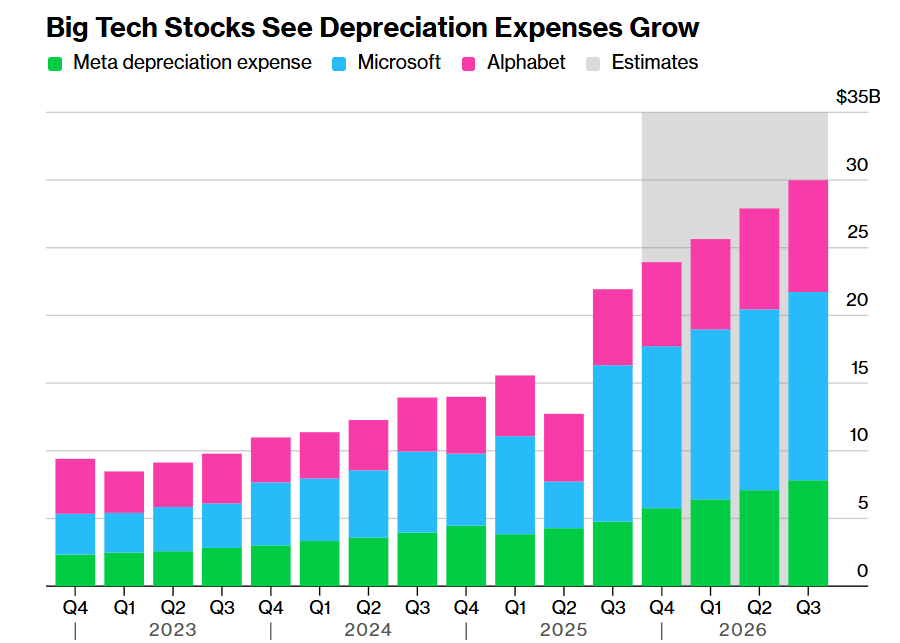
מקור: Bloomberg
רגע של פרופורציה
בעוד שהארכת חיי הציוד עשויה חשוב לסייג את נבואות הזעם של ברי. גם אם החברות ייאלצו לקצר את אורך חיי הנכס בחזרה, הציוד לא הופך לגרוטאה חסרת ערך ויש לכך מספר סיבות והראשונה היא שפחת הוא רישום, לא תזרים. שינוי חשבונאי משפיע על הרווח הנקי "על הנייר", אך לא על הכסף שנכנס לקופה. כל עוד המעבדים מייצרים הכנסות, והם מייצרים אז החברה מרוויחה תזרימית.
כמו כן, בעוד שאימון מודלים דורש את הציוד החדש ביותר, שלב ה"הסקה" (Inference) שזה בעצם השימוש היומיומי במודל עובד מצוין על שבבים מדור קודם. החומרה אולי מאבדת יתרון תחרותי בקצה, אבל נשארת רווחית. נוסף על כך השוק המשני רותח והערך לא נמחק לאפס. יש תור ארוך של סטארטאפים, אוניברסיטאות וחוות שרתים משניות שמשוועים לקנות ציוד משומש (כמו H100 או A100) במחיר נגיש.
המספרים שמאחורי המספרים
ענקיות הטכנולוגיה נהנות כיום מרוח גבית כפולה בשל צמיחה בביקוש ל-AI ובו זמנית שיפור מלאכותי ברווחיות באמצעות חשבונאות יצירתית. להיות מוצדקת בחלקה ברמה הפיזית, הפער בינה לבין ההתיישנות הטכנולוגית המהירה יוצר סיכון סמוי בדוחות. עבור המשקיע הנבון, זהו תמרור אזהרה מכיוון שהרווח החשבונאי הוא לא תמיד הרווח הכלכלי, וכשהפער ביניהם גדל השוק בסוף מתקן אותו, ולרוב זה קורה בדרך הכואבת.