המפגש הדחוף בין הבנק המרכזי לסוחרי האג"ח
16.11.2025

בקצרה
- הפד כינס פגישה דחופה עם 25 סוחרי אג"ח גדולים עקב חריגה במדדי שוק הריפו, אירוע נדיר המעיד על חשש למשבר נזילות מתפתח במערכת הפיננסית ודורש מעקב צמוד.
- ריבית הריפו עלתה לרמות שלא נראו מאז 2019, מה שמצביע על כך שבנקים נאלצים לשלם יותר עבור מזומן מיידי, דבר המעיד על רמת נזילות נמוכה ועלול להוביל להתייקרות עלויות האשראי במשק.
- צמצום המאזן (QT) של הפד, שהחל לאחר משבר הקורונה, שואב נזילות מהמערכת וגורם לעליית ריבית הריפו, אך החשש העיקרי נובע מאי הוודאות בשווקים ומאיומים על עצמאות הבנק המרכזי.
- הפד הודיע על הפסקת תהליך צמצום המאזן החל מדצמבר 2025, צעד שמטרתו להקל על הלחצים בשוק הריפו, אך עדיין קיים חשש שהמשך מצוקת הנזילות עלול להוביל לקיפאון בשוק האג"ח ולסכן את יציבות המערכת הפיננסית.
בעוד תשומת הלב של רוב המשקיעים מופנית לתנודות במניות הטכנולוגיה ולחשש מבועת בינה מלאכותית, דרמה משמעותית התרחשה בשבוע שעבר הרחק מעין הציבור. ירידה של 2.3% במדד הנאסד"ק ביום חמישי עשויה להיראות כאירוע המרכזי, אך עמוק "במגרש של המבוגרים" התקיים אירוע בעל השלכות מערכתיות פוטנציאליות חמורות בהרבה, פגישה דחופה בין הבנק הפדרלי של ניו יורק לבין 25 סוחרי איגרות החוב הגדולים בוול סטריט ועיני השוק צריכות להיות נשואות לשם.
מהו שוק הריפו ולמה הוא קריטי?
לאחרונה פרסמתי בעמוד האינסטגרם פוסט הסבר מפורט אך עבור רוב הציבור, שוק הריפו (Repo) הוא זירה כמעט לא מוכרת, אך הוא מהווה נדבך יסודי של המערכת הפיננסית. זהו שוק כספים קצר טווח (בדרך כלל יומי) שבו בנקים וגופים פיננסיים גדולים מחליפים מזומן תמורת משכון של ניירות ערך, לרוב איגרות חוב ממשלתיות של ארה"ב. השם "ריפו" נגזר מההתחייבות לקנות בחזרה (Repurchase) את איגרת החוב הממושכנת, לרוב למחרת. שוק זה הוא ה"שמן" במנועי הכלכלה. הוא קריטי לאספקת נזילות יומיומית לבנקים, להעברות כספים בינלאומיות וליכולת הבנק המרכזי לקבוע את שערי הריבית. כאשר ריבית הריפו עולה בחדות, זהו אירוע רציני המאותת על מצוקת נזילות במערכת.
מדוע הפגישה הדחופה נחשבת חמורה?
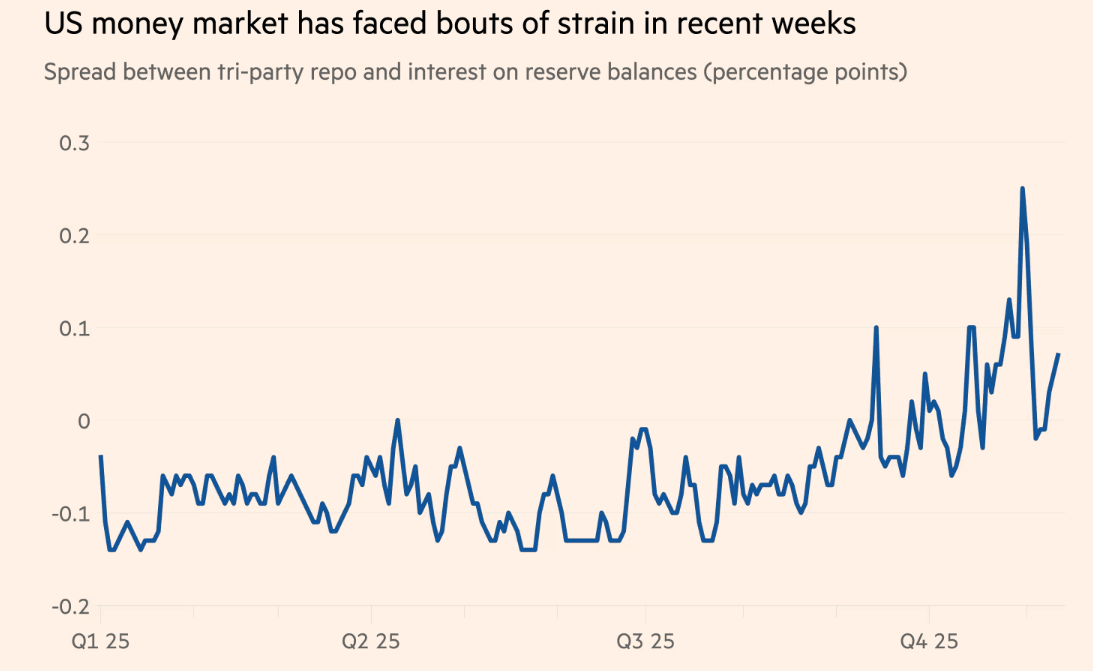
הסיבה לכינוס הדחוף של הפד נבעה מנתונים שהדליקו נורה אדומה. כינוס לא מתוכנן מסוג זה הוא אירוע נדיר, השמור בדרך כלל לעתות משבר או כאשר יש חשש ממשי למשבר מתפתח. הפד ביקש "הבהרות" לאחר שאחד המדדים המרכזיים בשוק הריפו חרג מהרמה שנקבעה על ידי הבנק המרכזי. על פי הדיווחים, שיעור עסקאות הריפו שבוצעו בריביות גבוהות מהמקובל הגיע לרמה שכמותה לא נראתה מאז 2019. המשמעות היא שרמת הנזילות של הבנקים הגדולים נמוכה, והם נאלצים לשלם יותר עבור מזומן מיידי.
מחיר הנזילות והסיכון המערכתי
השלכותיה של רמת נזילות נמוכה בקרב הבנקים הגדולים חורגות מעבר למאזן הנקודתי. הצורך לשלם יותר עבור מזומן מיידי מהווה דגל אדום, מכיוון ששוק הריפו מושתת ביסודו על אמון. במערכת הפיננסית, בנק שנאלץ לשלם "פרמיה" על מזומן נתפס כבעל סיכון, מה שעלול ליצור סטיגמה תדמיתית ולהרתיע גופים אחרים מלהעמיד לו אשראי.
אם מצב זה יימשך, ההשלכה המיידית תהיה התייקרות כללית של עלויות האשראי במשק. בתרחיש חמור יותר, אסטרטגיות גידור ממונפות התלויות בפערי ריבית זעומים ובנזילות שוטפת, עלולות לקרוס ולגרור הפסדים כבדים. בסופו של דבר, המשך מצוקת הנזילות עלול להוביל לקיפאון בשוק האג"ח - אירוע המסכן את יציבות המערכת הפיננסית כולה, הרבה יותר מתנודתיות בשוק המניות.
הגרף ממחיש בדיוק את הנתון שהדליק נורה אדומה בפד, הוא מציג את הזינוק החד בפער בין ריבית הריפו לריבית על היתרות בבנק המרכזי. הקפיצה החדה הזו, כפי שניתן לראות בבירור לקראת נובמבר 2025, היא העדות החזותית למצוקת הנזילות - היא מראה שהשגת מזומן הפכה יקרה באופן חריג, וזו בדיוק הסיבה שהובילה לכינוס החירום .
מקור : Bloomberg
הסיבות לעלייה וההבדל ממשבר
חשוב להבהיר שלא מדובר לפחות כרגע, בתחילתו של משבר פיננסי חדש. ההסבר המרכזי לעליית הריבית נעוץ בתהליך צמצום המאזן (QT) שהבנק הפדרלי מבצע בשלוש השנים האחרונות, לאחר ההדפסה המסיבית של דולרים בתקופת משבר הקורונה. צמצום המאזן שואב נזילות מהמערכת באופן יזום וגורם לפגיעה בהיצע בזמן שהביקוש נשאר באותה הנקודה. עם זאת, החשש הקיים מוזן מאי הוודאות הגבוהה בשווקים, הנובעת בין היתר מהמדיניות הכלכלית, מלחמות המכסים והאיומים על עצמאות הבנק המרכזי.
הפדרל ריזרב לא הכריז רשמית על תחילת תוכנית הרחבה כמותית (QE) חדשה. עם זאת, הפד אכן הודיע כי יפסיק את תהליך צמצום המאזן שלו (QT) החל מה-1 בדצמבר 2025. זוהי התפתחות משמעותית שנועדה להקל על הלחצים, אך היא שונה מהתחלה פעילה של רכישת נכסים. אף על פי כן, הלחצים הנוכחיים בשוקי הריפו גורמים לספקולציות נרחבות שגורמות ל"ריח של QE באוויר".
מהם הרחבה וצמצום כמותי?
- הרחבה כמותית (QE): מדיניות שבה הבנק המרכזי רוכש נכסים פיננסיים (כמו אג"ח ממשלתיות) מהשוק. המטרה היא להזריק כסף למערכת, להוריד ריביות ארוכות טווח ולעודד צמיחה כלכלית.
- צמצום כמותי (QT): התהליך ההפוך, שבו הבנק המרכזי מצמצם את מאזנו על ידי מכירת נכסים או הפסקת רכישתם מחדש כשהם מגיעים לפדיון כפי שקורה בשנים האחרונות כתגובה להדפסת הכסף המרובה בקורונה. פעולה זו שואבת כסף מהמערכת הפיננסית ונועדה לרסן אינפלציה.
להתעסק בעיקר או בתפל?
ציבור המשקיעים נוטה להתמקד בתנודות הדרמטיות של שוק המניות, אך היציבות הפיננסית העולמית תלויה הרבה יותר בשוק איגרות החוב ובמערכות הנסתרות שלו כמו שוק הריפו. תנודות במניות הן דבר שבשגרה, אך עצירה או אובדן נזילות בשוק האג"ח מסכנים את המערכת כולה, כולל את שוק המניות. הפגישה הדחופה בניו יורק מזכירה היכן נמצא הסיכון האמיתי.