סיכומי דוחות מהבורסה הישראלית | 11/11
12.11.2025

בקצרה
- אל על הציגה עלייה של 8% ברווח הנקי ברבעון השלישי של 2025, שהסתכם ב-203 מיליון דולר, אך ירידה בנתח השוק ל-35.9% מעידה על תחרות גוברת, העלולה להקטין את רווחיות החברה בשנת 2026.
- הבורסה לניירות ערך רשמה זינוק של 92% ברווח הנקי ברבעון השלישי של 2025, שהגיע ל-50 מיליון שקל, הודות לעלייה של 88% במחזורי המסחר היומיים, דבר המצביע על התרחבות פעילות משקיעי הריטייל.
- בריינסווי רשמה צמיחה של 29% בהכנסות הרבעוניות שהסתכמו ב-13.5 מיליון דולר, וזינוק של 137% ברווח הנקי שהגיע ל-1.6 מיליון דולר, אך תגובת השוק השלילית מעידה על חששות לגבי המשך הצמיחה.
- אל על צופה המשך ביקוש גבוה יחסית גם ברבעון הרביעי של 2025, אך בעוצמה מופחתת, והיא מתכננת הרחבת צי המטוסים כהכנה למעבר למודל תחרותי מלא, מה שעלול להגדיל את הוצאות החברה.
סיכום דוח אל על (EL AL)
חברת אל על פרסמה דוח חזק לרבעון השלישי, שהציג רווחי שיא נוספים. התוצאות החיוביות נבעו בעיקר מהביקוש העונתי הגבוה בתקופת הקיץ והחגים, ומהמשך המונופול הזמני של החברה בקווים רווחיים רבים. למרות זאת, תגובת השוק הייתה מעורבת, על רקע חששות כבדים מחזרת התחרות.
החברה דיווחה על עלייה של 8 אחוזים ברווח הנקי ברבעון. נתון זה הושג בזכות גידול של 6 עד 10 אחוזים במספר הנוסעים בכל אחד מחודשי הרבעון, וזאת למרות חזרתן לפעילות של כ 60 חברות תעופה זרות.
הדבר המרכזי שמניע את תגובת השוק הוא סיום המונופול ממנו נהנתה החברה בזמן המלחמה.
חזרתן של חברות זרות, במיוחד בקווים הרווחיים לצפון אמריקה, כבר הובילה לירידה בנתח השוק של אל על מ 41.2 אחוזים ל 35.9 אחוזים. השוק מתמקד בכך ששנת 2026 צפויה להיות שנת מבחן אמיתית, שתפעיל לחץ על מחירי הטיסות ועל רווחיות החברה.
בנוסף, בצד האתגרים, הדוח הצביע על התכווצות ב-EBITDA שנבעה מירידה במחירי המטענים (קרגו), וזאת בעקבות כניסת מתחרות חדשות לשוק זה עם סיום המלחמה."
בצד החיובי, הנהלת החברה צופה כי הביקוש הגבוה יחסית יימשך גם ברבעון הרביעי של 2025, אם כי בעוצמה מופחתת. החברה ציינה כי היא מתכננת הרחבה של צי המטוסים כהכנה למעבר למודל תחרותי מלא (חזרתן של חברות התעופה הזרות).
על רקע החששות מהירידה הצפויה ברווחיות עם שחיקת המונופול, מניית החברה ירדה בכ 1.5% ביום פרסום הדוח.
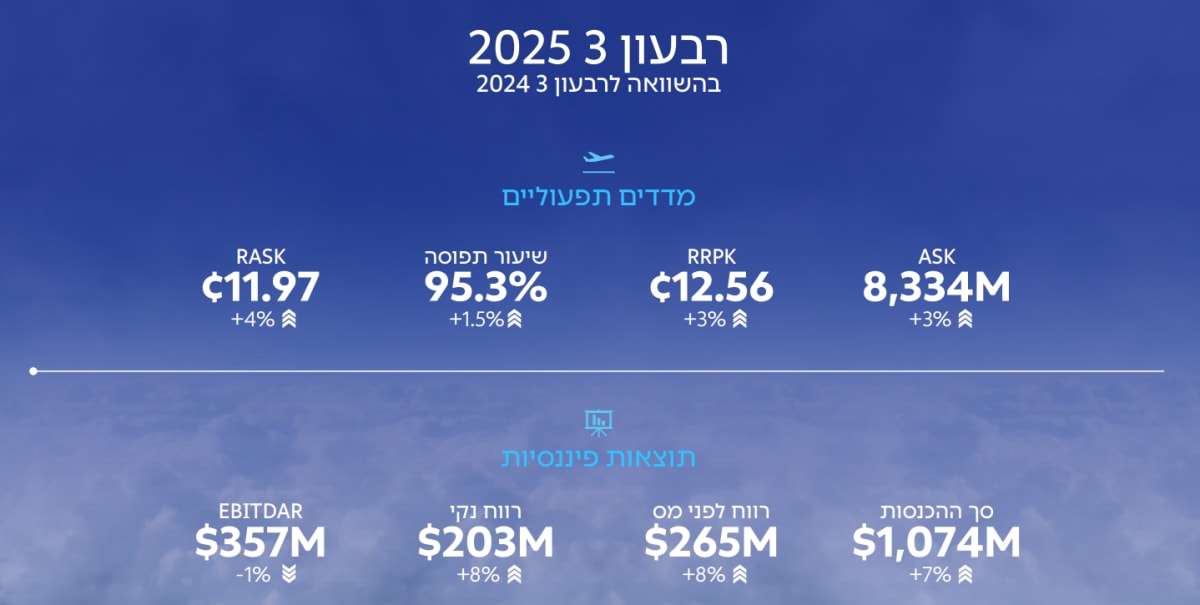
מקור: מצגת המשקיעים של אלעל
בתמונה ניתן לראות את עיקרי התוצאות של אל על לרבעון 3 2025, בהשוואה לרבעון 3 2024.
בגזרת התוצאות הפיננסיות, סך ההכנסות צמח ב-7% ל-1,074 מיליון דולר, הרווח לפני מס צמח ב-8% ל-265 מיליון דולר, והרווח הנקי צמח ב-8% ל-203 מיליון דולר. נתון ה-EBITDAR ירד ב-1% ל-357 מיליון דולר.
בגזרת המדדים התפעוליים, קיבולת המושבים (ASK) עלתה ב-3%, וההכנסה לנוסע-קילומטר (RRPK) עלתה ב-3%. שיעור התפוסה עלה ב-1.5% ועמד על 95.3%.
סיכום דוח הבורסה לניירות ערך
הבורסה לניירות ערך הציגה תוצאות שיא ברבעון השלישי של 2025 והכתה את התחזיות מבחינת הכנסות (מעל הצפי ב17.6%) וגם מבחינת הרווחים (מעל הצפי ב6.3%) . הדוח משקף צמיחה משמעותית בפעילות, הנתמכת בעלייה חדה במחזורי המסחר ובהצטרפות מוגברת של משקיעי ריטייל לשוק.
ההכנסות צמחו ב 35 % בהשוואה לרבעון המקביל והסתכמו ב 147.1 מיליון שקל. הגידול נבע בעיקר מעלייה בהכנסות מעמלות מסחר וסליקה. בשורה התחתונה, הרווח הנקי זינק ב 92 % והסתכם בכ 50 מיליון שקל.
במקביל לתוצאות החזקות, החברה פרסמה עדכון למדיניות התגמול לבכירים. במסגרת זו, מוצע להגדיל את תקרת התגמול ההוני לנושאי משרה וכן לעדכן את מנגנון הבונוס.
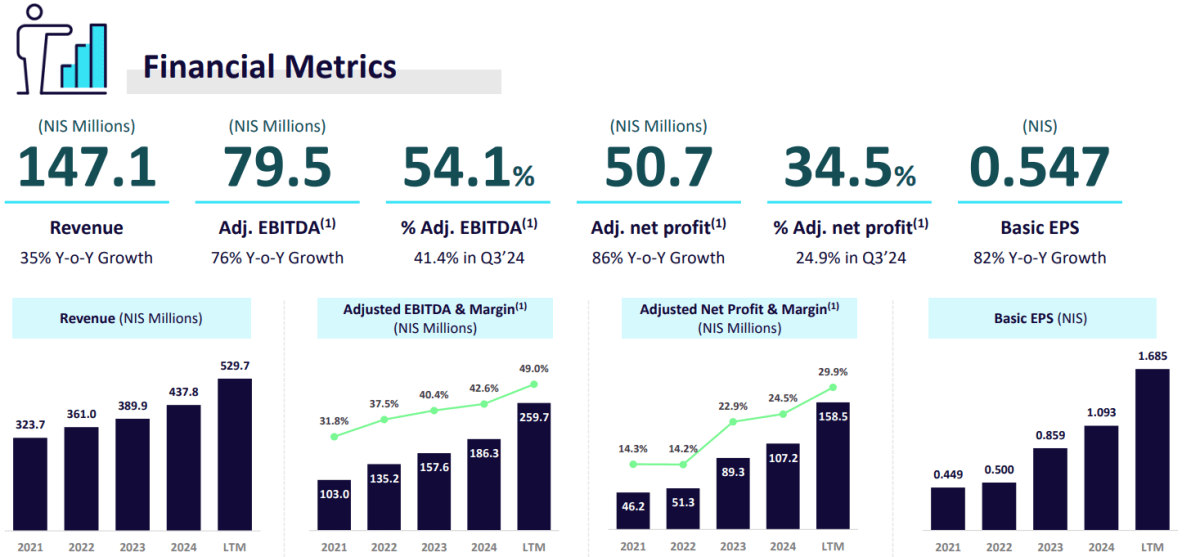
מקור: מצגת המשקיעים של הבורסה לניירות ערך
הנתון המעניין בדוח הוא הזינוק החד במחזורי המסחר. המחזור היומי הממוצע ברבעון קפץ ב 88 % לעומת הרבעון המקביל והגיע ל 3.8 מיליארד שקל. הנהלת החברה מייחסת מגמה זו להרחבה משמעותית בפעילות משקיעי הריטייל.
במבט קדימה, החברה ממשיכה לפעול לקראת המעבר למסחר בימים שני עד שישי, שצפוי להיכנס לתוקף בינואר 2026. בבורסה מאמינים כי המהלך יסייע בהסרת חסמים למשקיעים גלובליים ויגביר את הנזילות בשוק המקומי.
החברה הגיבה בירידה של 0.5% לאחר פרסום הדוח עקב העליות המרובות בשבועות האחרונים.
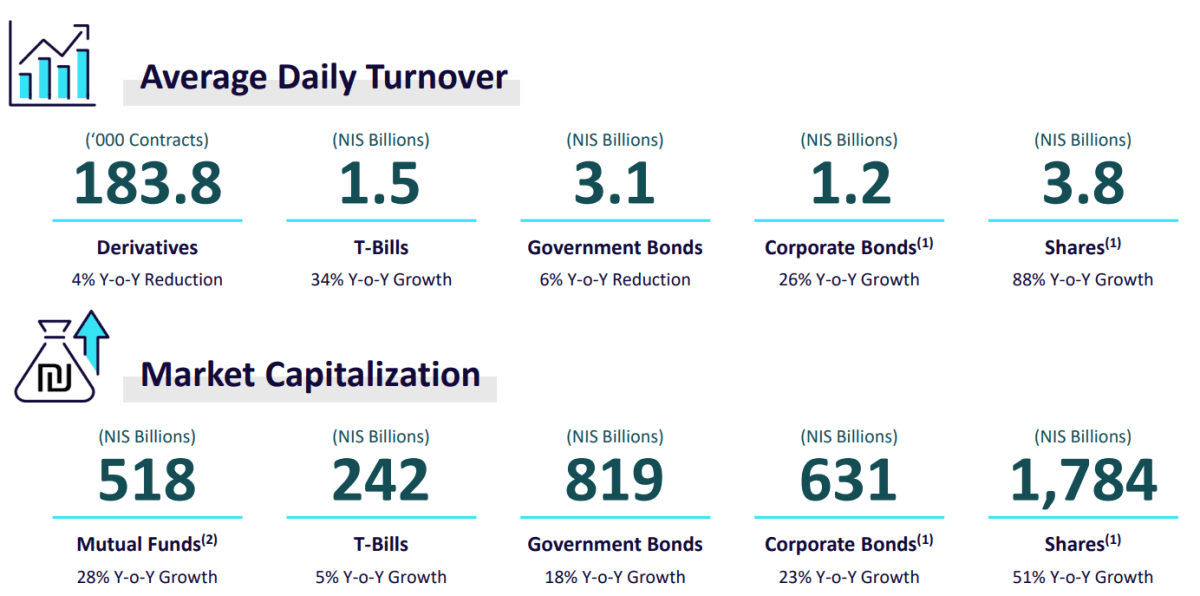
מקור: מצגת המשקיעים של הבורסה לניירות ערך
סיכום דוח בריינסווי (BWAY)
חברת הרפואה הקלינית בריינסווי פרסמה דוחות חזקים לרבעון השלישי של 2025 בהן הכתה את התחזית בהכנסות וברווחים נשארה בצפי האנליסטים, הדוחות מציגים צמיחה משמעותית ושיפור ברווחיות, אך המניה הגיבה בירידה לאחר הפרסום.
חברה הציגה צמיחה של 29% בהכנסות הרבעוניות, שהסתכמו ב-13.5 מיליון דולר. הרווח התפעולי עמד על 1.3 מיליון דולר , והרווח הנקי זינק ב-137% והגיע ל-1.6 מיליון דולר.
החברה הציגה ביקוש שיא למערכות ה-Deep TMS, עם משלוח של 90 מערכות חדשות ברבעון (עלייה של 43% בהשוואה לתקופה המקבילה אשתקד). בסיס ההתקנות עומד על יותר מ-1,600 מערכות.
החברה ממשיכה לחזק את בסיס ההכנסות העתידי שלה על ידי התמקדות בחוזי ליסינג רב-שנתיים, המהווים כ-70% מההתקשרויות החדשות , מה שהביא את צבר ההזמנות (RPO) לשיא של 65 מיליון דולר. בנוסף, החברה קיבלה אישור FDA לפרוטוקול טיפול מואץ לדיכאון (MDD).
בעקבות התוצאות, החברה העלתה את התחזית השנתית שלה. היא צופה כעת הכנסות בטווח של 51 עד 52 מיליון דולר ושיעור רווח תפעולי של 6% עד 7%.
הדוח היה מעולה אך המניה הגיבה בכל זאת בירידה לאחר הדיווח ייתכן בגלל שהשוק הגיב בחשש לשני גורמיםאיכות הרווח (פער תזרימי):
החברה מדווחת על רווחים, אך בפועל לא מצליחה לגבות את הכסף מהלקוחות. זה גורם לפער בין הרווח "על הנייר" לבין המזומן שנכנס בפועל לבנק. באופן ספציפי, חובות הלקוחות גדלו ב-1.25 מיליון דולר. כלומר, המכירות נרשמו בספרים, אבל הכסף עצמו עוד "תקוע" אצל הלקוחות ועדיין לא נגבה.
שימוש במזומן (השקעות מסוכנות): ההנהלה מוציאה סכומי כסף גדולים על רכישת מניות בסטארט-אפים חיצוניים. זה מגדיל את הסיכון ומסיט משאבים יקרים מעסקי הליבה של החברה. לדוגמה, החברה השקיעה 7.3 מיליון דולר ברכישת נכסים פיננסיים, כמו מניות בחברת Neurolief. המשקיעים חוששים שהכסף הזה "מתבזבז" על נסיונות נועזים במקום לחזק את עסקי ה-Deep TMS.
למרות הדוח החיובי והעלאת התחזית, מניית החברה ירדה ב-5.8% לאחר הפרסום.
סיכום דוח בזק (BEZQ)
קבוצת בזק פרסמה דוחות חזקים לרבעון השלישי של 2025, כשהיא עוקפת את תחזיות האנליסטים בשורת ההכנסות והרווח. הדוחות משקפים צמיחה יציבה בפעילויות הליבה של החברה, אינטרנט וסלולר.
החברה רשמה הכנסות של 2.31 מיליארד שקל, מעל צפי האנליסטים שעמד על 2.28 מיליארד שקל. הרווח הנקי הסתכם ב 365 מיליון שקל, שהם רווח למניה של 0.13 שקל, גם כן מעל התחזיות לרווח של 0.12 שקל למניה.
בזק הציגה המשך צמיחה היציבה בשני מנועי הפעילות המרכזיים, למרות התחרות העזה. מגזר הסלולר (פלאפון) הציג ביצועים חזקים וגייס 34 אלף מנויים חדשים.
במקביל, נמשכה הצמיחה במגזר האינטרנט, עם גיוס של 48 אלף מנויי סיבים אופטיים ברבעון, המביא את סך המנויים ל 610 אלף.
בעקבות התוצאות, הנהלת בזק אישררה את התחזית השנתית שלה לשנת 2025.
החברה צופה רווח נקי שנתי בטווח של 1.3 עד 1.4 מיליארד שקל ו EBITDA מתואם בטווח של 3.5 עד 3.6 מיליארד שקל.
למרות שבזק עקפה את תחזיות הרווח למניה (EPS), היא פספסה את תחזיות ההכנסות.
כתוצאה מכך, המניה ירדה ב-0.52%.