רפורמת המס החדשה: לא ויתור, אלא השקעה אסטרטגית בעתיד ההייטק הישראלי
3.11.2025

בקצרה
- הפחתת המס על דמי הצלחה לקרנות הון סיכון ישראליות ל-27% ולקרנות זרות ל-10% נועדה להגביר את האטרקטיביות של ישראל כמרכז השקעות, ולמשוך הון זר שיגדיל את היקף ההשקעות בהייטק המקומי.
- ביטול המע"מ על דמי הצלחה ודמי ניהול חוסך 18% בעלויות הקרנות, מה שמייעל את פעילותן ומגדיל את התשואה נטו למשקיעים, ובכך מעודד השקעות נוספות בענף ההייטק הישראלי.
- הקלות המס לעובדים ישראלים החוזרים מרילוקיישן, המתייחסות למיסוי אופציות, צפויות לעודד מוחות ישראלים לחזור ולתרום לכלכלה המקומית, מה שיגדיל את ההון האנושי הזמין לתעשיית ההייטק.
- הפחתת שיעור ההחזקה הנדרש ל-70% בעסקאות רה-ארגון מקלה על מיזוגים ורכישות של חברות קטנות, מה שמגדיל את הגמישות העסקית ומאפשר לחברות הייטק לצמוח ולגדול בצורה יעילה יותר.
רפורמת המיסוי החדשה בענף ההייטק, שהוצגה לאחרונה, מסמנת שינוי כיוון אסטרטגי באופן שבו המדינה תופסת את מנוע הצמיחה המרכזי שלה. על פניו, מדובר בשורה של הקלות מס מפליגות שנועדו להגביר את האטרקטיביות של השוק המקומי. עם זאת, ניתוח מעמיק חושף כי מאחורי המהלך עומד היגיון כלכלי מחושב, שמטרתו אינה ויתור על הכנסות, אלא השקעה ארוכת טווח שתכליתה להבטיח את המשך שגשוגו של הענף והגדלת הכנסות המדינה בעתיד.
סיכום הרפורמה: שינוי כללי המשחק למשקיעים
-
הקלה על דמי הצלחה : גולת הכותרת היא הפחתה משמעותית של המס על דמי הצלחה למנהלי קרנות ישראלים, מתקרה של כ-50% למס מקסימלי של 27%. הקרנות הזרות זכו אף הן להקלות בהורדת דמי הצלחה מתקרה של כ-15% למס מקסימלי של 10%.
-
פטור ממע"מ על דמי הצלחה: בנוסף, בוטל לחלוטין המע"מ על דמי ההצלחה ודמי הניהול, מהלך המהווה חיסכון ישיר של 18%.
-
עידוד חזרת ישראלים מרילוקיישן: עובד שקיבל אופציות בחו"ל ומימש אותן בארץ ישלם מס רק על התקופה בה היה תושב ישראל, בשונה מבעבר שעובד שחזר לישראל ומימש כאן אופציות שקיבל כשעבד בחו"ל, היה חייב במס מלא על כל הרווח מהמימוש, כאילו כל הצמיחה בערך האופציות התרחשה בזמן שהיה תושב ישראל.
-
אפשרות התמזגות לחברות קטנות יותר: הורדת שיעור ההחזקה הנדרש ל-70%, אחת הדרישות המרכזיות לקבלת פטור ממס בעסקאות רה-ארגון (כמו מיזוגים, פיצולים ושינויי מבנה) הייתה ששיעור ההחזקה בחברה הנרכשת או הממוזגת יעמוד על לפחות 80%.
- הטבות עם משקיעים זרים: הרפורמה אינה פוסחת על משקיעים זרים ומעניקה פטור גורף ממס רווחי הון לגופי השקעה וחברות זרות, במטרה להסיר חסמים ולעודד הזרמת הון בינלאומי לשוק המקומי.
התשובה הממשלתית לירידה בגיוסי ההון
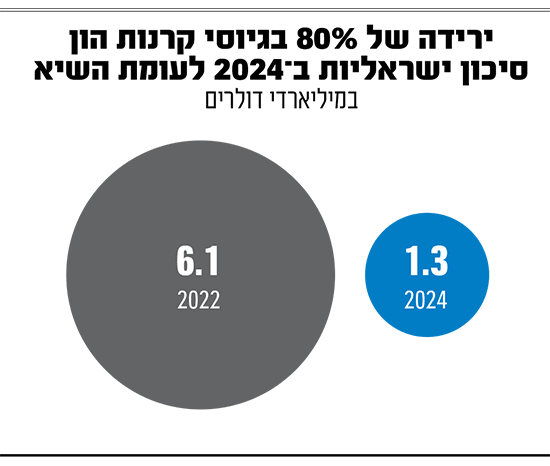
אי אפשר לנתק את תזמון הרפורמה מהמציאות בשוק ההייטק. בשנים האחרונות, בדומה למגמה העולמית, חווה ההייטק הישראלי האטה בקצב גיוסי ההון. המהלך של משרד האוצר מהווה תגובה ישירה למצב זה. המדינה מבינה שכדי להתחרות על כל דולר של השקעה גלובלית, עליה להציע סביבה רגולטורית ומיסויית תחרותית ואטרקטיבית. באמצעות מתן תמריצים למנהלי קרנות ומשקיעים, הממשלה שואפת להפוך את ישראל ליעד מועדף להשקעות טכנולוגיות, ובכך להבטיח את זרימת החמצן הפיננסי הדרוש לחברות סטארט-אפ וחברות צמיחה.
מקור : גלובס
הפחתת מסים כהשקעה ארוכת טווח
ההיגיון מאחורי הקטנת נתח המס בטווח הקצר הוא הגדלת העוגה כולה בטווח הארוך. גורמים ברשות המסים מבהירים כי אין מדובר בוויתור על הכנסות, אלא במהלך אסטרטגי. ההנחה היא שהקלות המס יתמרצו הקמת קרנות נוספות, ימשכו השקעות חדשות ויעודדו חברות רב־לאומיות להעמיק את פעילותן בישראל. הצלחה של מהלך זה תתורגם בעתיד להכנסות גדולות משמעותית למדינה, הנובעות ממסים על שכר גבוה בענף, צמיחה של חברות חדשות, אקזיטים והנפקות. למעשה, המדינה מוכנה להקריב הכנסה מיידית מתיק מס בודד, מתוך הבנה שהדבר ייצר אקוסיסטם משגשג שיניב למשק מיליארדים רבים בעתיד.
סיכום ותובנות
הרפורמה במיסוי ההייטק אינה רק אוסף של הטבות טכניות. היא משקפת תפיסה כלכלית לפיה השקעה בתשתיות הרגולטוריות של הענף חיונית לא פחות מהשקעה ישירה. המדינה מאותתת לשוק שהיא רואה בהייטק נכס אסטרטגי ומבינה כי בסביבה גלובלית תחרותית, יש לפעול באופן יזום כדי לשמר את מעמדה של ישראל כמעצמה טכנולוגית. המבחן האמיתי של הרפורמה יהיה ביישום מהיר וברור בשטח, אך הכיוון ברור: מדובר בהשקעה מחושבת שנועדה להבטיח שההייטק הישראלי ימשיך להיות קטר הצמיחה של המשק כולו.