ארנק הדולרים של ישראל: כיצד בנק ישראל מייצב את השקל בזמן מלחמה?
8.10.2025

בקצרה
- יתרות מטבע החוץ של ישראל הגיעו לשיא של 231.88 מיליארד דולר בסוף ספטמבר 2025, המהוות כ-41.3% מהתמ"ג, ומעניקות לבנק ישראל כרית ביטחון משמעותית להתמודדות עם זעזועים כלכליים וגיאו-פוליטיים.
- בנק ישראל הפעיל תוכנית למכירת עד 30 מיליארד דולר מיתרות המט"ח, יחד עם מנגנוני Swap בהיקף של 15 מיליארד דולר, כדי למתן תנודות בשער החליפין ולספק נזילות למערכת הבנקאית במהלך המלחמה, ובכך לשמור על יציבות השקל.
- יחס יתרות המט"ח של ישראל לתמ"ג, העומד על כ-41.3%, גבוה משמעותית מרוב הכלכלות המפותחות והמתעוררות, למעט שווייץ, ומעיד על מדיניות מודעת של שמירה על יציבות פיננסית וחוסן כלכלי ארוך טווח.
- התערבות בנק ישראל בשוק המט"ח, באמצעות מכירת דולרים, נועדה למנוע בריחת הון ולהגדיל את היצע המט"ח, ובכך לחזק את השקל ולמנוע אינפלציה מיובאת, מה שמסייע לשמירה על אמון המשקיעים בכלכלה הישראלית.
על פניו, התחזקותו של השקל בתקופת מלחמה נראית כסתירה כלכלית. באופן טבעי, מצב לחימה מעלה את פרמיית הסיכון של המדינה ומגביר את אי הוודאות, מה שצפוי להוביל ל'בריחת הון' - מכירת המטבע המקומי ורכישת מטבעות הנחשבים בטוחים יותר, ובראשם הדולר. תהליך כזה אמור היה להחליש את השקל באופן משמעותי. בפועל, השקל לא רק שומר על יציבות אלא אף מתחזק, בין היתר על רקע הערכות שהשווקים מתחילים לתמחר את ישראל בניכוי האיום האיראני, ובמקביל מתפתחת ציפייה להפסקת אש וקץ הלחימה. עם זאת, ניתוח מעמיק חושף כי יציבות זו אינה נשענת רק על סנטימנט, אלא היא תוצאה של מדיניות מחושבת הנשענת על "כרית ביטחון" פיננסית חסרת תקדים ועל פעולות נחרצות של בנק ישראל בשוק המטבע.
שיא היסטורי ומתודולוגיה סדורה: כרית הביטחון של המשק הישראלי
הרעיון המרכזי מאחורי החזקת יתרות מטבע חוץ על ידי מדינות, וישראל בפרט, הוא יצירת 'כרית ביטחון' כלכלית. יתרות אלו, המורכבות בעיקר מדולרים, אירו ומטבעות חזקים אחרים, משמשות כפוליסת ביטוח של המשק למקרי חירום. הן מאפשרות לבנק המרכזי להתערב בשוק כדי לייצב את שער החליפין, להבטיח את המשך הסחר הבינלאומי התקין (תשלום עבור יבוא), ולשדר חוסן ואמינות למשקיעים גלובליים. בסוף חודש ספטמבר 2025, יתרות מטבע החוץ של ישראל שברו שיא והגיעו לסך של 231.88 מיליארד דולר. נתון זה אינו שרירותי. בניגוד למדינות אחרות, חוק בנק ישראל אינו מציב תקרה רשמית ליתרות, וההחלטה על גובהן נשענת על שיקולים מקצועיים בלבד. הבנק קובע "רמת יתרות רצויה" שמתעדכנת תקופתית, המבוססת על מדדים בינלאומיים מחמירים. כך למשל, היתרות מכסות מעל 12 חודשי יבוא (הרבה מעל הסטנדרט העולמי של 3-6 חודשים), ומהוות כ־41.3% מהתמ"ג - יחס המאפיין כלכלות השמות דגש על יציבות.
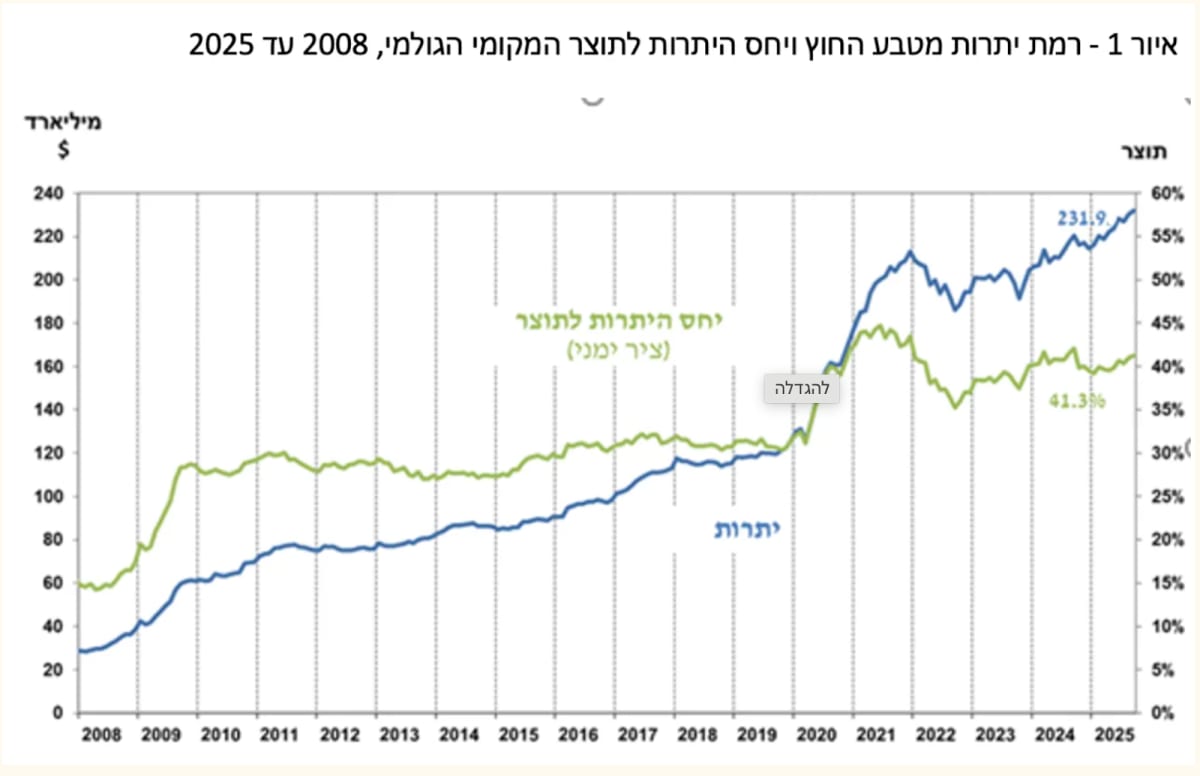
מקור: FUNDER
לשם השוואה,היקף יתרות המט"ח של ישראל בולט כאחד הגבוהים בעולם, במיוחד ביחס לגודל כלכלתה. עם יתרות של כ-231.9 מיליארד דולר, המהוות נכון לסוף ספטמבר 2025 כ-41.3% מהתמ"ג, ישראל מציגה יחס גבוה משמעותית מרוב הכלכלות המפותחות והמתעוררות. לשם השוואה, יפן, המחזיקה ביתרות הגדולות בעולם במונחים אבסולוטיים (כ-1.2 טריליון דולר), עומדת על יחס של כ-20% מהתמ"ג בלבד. כלכלות מתעוררות גדולות כמו הודו וברזיל מחזיקות גם הן מאגרים גדולים, אך עדיין ביחס נמוך יותר, כ- 18% ו- 17% בהתאה. שווייץ מהווה מקרה חריג עם יחס עצום של כ-110% מהתמ"ג, הנובע ממדיניות הגנה ארוכת שנים על הפרנק השוויצרי. בקצה השני של הסקאלה ניצבות ארה"ב עם יחס של כ- 0.8% וגוש היורו עם יחס של כ- 8%, שאינן נדרשות להחזיק יתרות גדולות מכיוון שהמטבעות שלהן משמשים כרזרבה העולמית. נתונים אלו מבהירים כי מדיניות צבירת היתרות של ישראל היא בחירה אסטרטגית מודעת, המציבה אותה בעמדת חוסן ייחודית.
ארגז הכלים של בנק ישראל: התערבות אקטיבית בשוק המט"ח
עם פרוץ המלחמה, הפעיל בנק ישראל מספר תוכניות ייעודיות לתמיכה בשווקים. בראשן, תוכנית למכירת מט"ח בהיקף של עד 30 מיליארד דולר, במטרה למתן את התנודות החדות בשער החליפין ולהבטיח נזילות. במקביל, הופעלו מנגנוני עסקאות החלף (Swap) בהיקף של עד 15 מיליארד דולר כדי לספק נזילות נוספת למערכת הבנקאית, ותוכניות סיוע לעסקים קטנים בהיקף של עד 10 מיליארד שקלים הועמדו לרשות הבנקים. כלים נוספים, כמו עסקאות ריפו מול גופים מוסדיים, נועדו למנוע "קפיאת" נזילות בשוק ההון המקומי ולהבטיח את תפקודו התקין.
התוצאה בשטח: ייצוב שער החליפין ושמירה על אמון המשקיעים
ההשפעה של מהלכים אלה על צמד השקל-דולר היא מכרעת. במצב של אי ודאות ביטחונית, הנטייה הטבעית היא "בריחה" אל הדולר, מהלך שמחליש את המטבע המקומי. התערבותו של בנק ישראל, באמצעות מכירת דולרים מתוך היתרות העצומות, מגדילה את היצע המט"ח בשוק. פעולה זו מחזקת את השקל, או לכל הפחות בולמת היחלשות חדה שלו. יציבות זו חיונית למניעת אינפלציה מיובאת, שכן היא מונעת התייקרות נוספת של מוצרים מיובאים, וחשוב מכך, היא משדרת לשוקי העולם כי כלכלת ישראל מנוהלת באחריות ובשיקול דעת.
המחיר של הביטחון והדילמה החדשה
לצד היתרונות הברורים, החזקת יתרות כה גדולות מציבה אתגרים. השימוש המרכזי שלהן הוא הגנתי: בעתות משבר, כמו מלחמה, בנק ישראל מוכר דולרים מהמאגר כדי לחזק את השקל ולמנוע את היחלשותו. ואולם, המצב הנוכחי יוצר דילמה הפוכה: השקל חזק מאוד, ובמקביל יתרות המט"ח נמצאות בשיא כל הזמנים. הכלי המסורתי לריסון התחזקות השקל, הפוגעת ביצואנים, הוא רכישת דולרים. מהלך כזה יגדיל עוד יותר את הרזרבות, שכבר עומדות על כ-231.9 מיליארד דולר, ויעצים את הבעיות הנלוות של "עלות הזדמנות", שכן הכסף מושקע בנכסים סולידיים במקום בתשתיות מקומיות, לצד חשיפה מוגברת לשווקים הגלובליים.
סיכום ותובנות
יציבותו של השקל אינה תופעת טבע, אלא פרי של אסטרטגיה כלכלית ארוכת טווח וניהול סיכונים מוקפד. יתרות מטבע החוץ הגבוהות, שנצברו בעקביות ומנוהלות על פי מתודולוגיה מקצועית, משמשות כלי הגנה רב עוצמה המאפשר לבנק ישראל לנהל את שער החליפין באופן אקטיבי. עם זאת, הצלחת המדיניות מציבה כעת אתגר חדש המחייב איזון עדין. בשורה התחתונה, ככלכלת יצוא, ישראל אינה יכולה להרשות לעצמה שקל חזק מדי לאורך זמן. לכן, חשוב להישאר עם יד על הדופק ולבחון האם בנק ישראל אכן ישנה את דפוסי ההתערבות שלו כדי להתמודד עם דילמה זו מבלי לפגוע ביצואנים, המהווים מנוע צמיחה מרכזי למשק.