לקראת הורדת ריבית נוספת: מה למדנו מהפעם הקודמת ומה צפוי בהמשך?
15.9.2025
בקצרה
- הפדרל ריזרב צפוי להוריד את הריבית, לאחר שהורדה קודמת בדצמבר 2024 הובילה לעלייה של 18% במדד S&P 500 ו-25% בנאסד"ק 100, מה שמצביע על השפעה חיובית על שוק המניות.
- הורדת ריבית מוזילה את עלויות האשראי לצרכנים, לדוגמה, הלוואה של 50,000 דולר לרכב יכולה להיות זולה יותר במאות דולרים בשנה, מה שמעודד צריכה ורכישות גדולות.
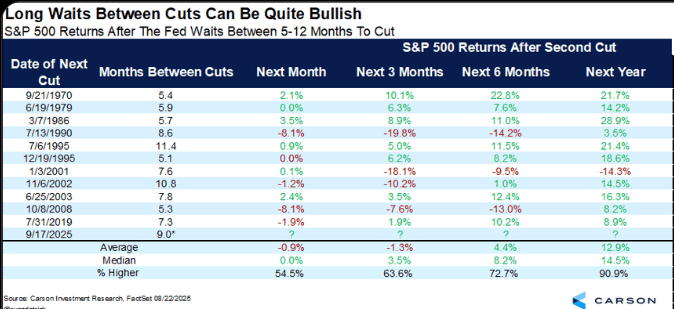
- היסטורית, המתנה של 5 עד 12 חודשים בין הורדות ריבית, בדומה לתקופה הנוכחית, הובילה לעליות במדד S&P 500 ב-10 מתוך 11 מקרים, מה שמחזק את הסנטימנט החיובי בשוק.
- אג"ח ארוכות טווח רגישות יותר לשינויי ריבית, כך שהורדת ריבית מעלה את מחירן באופן משמעותי יותר מאשר אג"ח קצרות טווח, מה שמייצר רווחי הון גדולים יותר למשקיעים באג"ח ארוכות.
השווקים כולם נושאים עיניים ליום רביעי הקרוב, אז צפוי הפדרל ריזרב להודיע על החלטת הריבית הבאה, שככל הנראה תהיה הורדה נוספת.
הורדת הריבית הראשונה, בדצמבר 2024, התרחשה עוד כשהנתונים הפונדמנטליים היו פחות טובים, כלומר, כשהאינפלציה עדיין הייתה מעל היעד. כעת, כשהאינפלציה התייצבה, הבמה מוכנה יותר למהלך הקלה נוסף. המהלך הצפוי הזה הוא המשך ישיר לשינוי הכיוון שהחל עם הורדת הריבית הראשונה, מהלך שכבר שינה את כללי המשחק והכניס את הכלכלה לעידן חדש.
ברמה הפרקטית: מהי המשמעות של הורדת ריבית?
ברמה הבסיסית ביותר, הורדת ריבית משמעותה שהכסף הופך לזול יותר. המהלך משפיע באופן ישיר על כל אחד מאיתנו, הן כצרכנים והן כמשקיעים.
כצרכנים, התוצאה המיידית היא הוזלה של האשראי. הריבית על הלוואות חדשות יורדת, מה שהופך רכישות גדולות לזולות יותר.
ניקח לדוגמה הלוואה של 50,000 דולר לרכישת רכב הורדת ריבית של חצי אחוז בלבד יכולה לחסוך מאות דולרים בשנה בעלויות המימון.
כמשקיעים, הורדת ריבית משנה את כללי המשחק היא הופכת את האלטרנטיבה הסולידית (כמו קרן כספית) לפחות אטרקטיבית, אם כי יש לקחת זאת בעירבון מוגבל. (מצרף לכם קישור לפוסט על מבחן האלטרנטיבה)
ברמת המיקרו, הורדה של 0.25% לא תהפוך את הקרן הכספית ללא רלוונטית, אך היא כן מאותתת על שינוי מגמה שדוחף משקיעים לחפש תשואה גבוהה יותר במניות. במקביל, חברות יכולות לממן את עצמן בעלות נמוכה יותר, מה שיכול להגדיל את רווחיהן.
מה קרה לשווקים מאז הורדת הריבית הקודמת?
התגובה להורדת הריבית בדצמבר 2024 הייתה חדה וברורה. לאחר תקופה קצרה של תנודתיות, השווקים מצאו כיוון. בתשעת החודשים שחלפו מאז, המספרים מספרים את הסיפור כולו: מדד ה-S&P 500 טיפס ביותר מ-18%, אך הזינוק האמיתי נרשם במדד הנאסד"ק 100, שהמריא ביותר מ-25%. עבור המשקיעים, זו הייתה הוכחה מוחשית לכוחה של מדיניות הפד: הורדת הריבית שחררה הון עצום שחיפש תשואה, והוא זרם ישירות למניות הצמיחה.
אבל הסיפור לא נגמר כאן כפי שניתן לראות בטבלה המצורפת, ההיסטוריה מראה שדווקא המתנה ארוכה יחסית בין הורדת הריבית הראשונה לשנייה היא סימן חיובי לשוק. המתנה של 5 עד 12 חודשים, בדומה לתשעת החודשים שחלפו מאז דצמבר, הובילה לעליות במדד ה-S&P 500 בשנה שלאחר מכן ב-10 מתוך 11 מקרים היסטוריים, עם תשואות גבוהות מהממוצע.
הנתון הזה מספק רוח גבית נוספת לסנטימנט השורי בשווקים.
מקור: קארסון
בתמונה ניתן לראות את תשואת הS&P 500 בטווחי זמן של חודש,שלושה חודשים,חצי שנה ושנה לאחר הורדת ריבית.
קרדיט: (carson)
השפעת הורדת הריבית על אג"ח
שוק האג"ח רגיש במיוחד לסביבת הריבית, וכאן חשוב להבחין בין שני סוגי רגישות שונים.(מצרף לכם גם כאן מאמר על שוק האג"ח)
אג"ח לטווח קצר, כמו אג"ח לשנתיים, אכן רגישה מאוד לציפיות המיידיות של השוק לגבי מדיניות הבנק המרכזי. התשואה שלה נחשבת למעין ברומטר המנבא לאן הריבית צפויה לזוז בשנתיים הקרובות, ולכן היא מגיבה בחדות לכל רמז מהפד.
עם זאת, כאשר בוחנים את ההשפעה על רווחי ההון של המשקיע (כלומר, עליית המחיר של האג"ח שברשותו), הכלל הוא אחר.
כאן נכנס לתמונה נושא משך החיים של האג"ח (duration). הכלל הפיננסי קובע כי ככל שהאג"ח ארוכה יותר, כך מחירה רגיש יותר לשינוי בריבית.
כדי להמחיש זאת ברמה הפרקטית, ניקח דוגמה מספרית פשוטה: דמיינו שרכשתם אג"ח ממשלתית ל-10 שנים בשווי 1,000 דולר, המשלמת ריבית שנתית (קופון) של 4%, כלומר 40 דולר לשנה. כעת, הבנק המרכזי הוריד את הריבית, ואג"חים חדשות מונפקות בריבית של 3% בלבד (30 דולר לשנה). באופן מיידי, האג"ח שלכם הפכה לאטרקטיבית הרבה יותר, כי היא משלמת 10 דולר יותר בכל שנה. הביקוש לאג"ח כמו שלכם עולה, וכתוצאה מכך מחירה בשוק המשני יעלה מעל 1,000 דולר,מכיוון שהאג"ח שלכם מבטיחה את התשלום העודף הזה למשך 10 שנים, מחירה יעלה בשיעור חד יותר מאשר אג"ח קצרה המבטיחה את אותו תשלום עודף לשנתיים בלבד.
ההשפעה על שוק האשראי
הורדת הריבית אינה משפיעה רק על השווקים הפיננסיים, אלא גם על הכלכלה הריאלית. המהלך של הבנק המרכזי מאפשר לחברות לבצע גיוס חוב בריביות נמוכות יותר, מה שמוזיל את עלויות המימון שלהן ומעודד אותן להשקיע בפיתוח וצמיחה. במקביל, הריביות על הלוואות למשקי בית יורדות גם כן. סביבת ריבית נמוכה מעודדת צריכה והשקעות, מניעה את גלגלי הכלכלה, ויכולה להקל על הנטל הפיננסי החודשי.
שורה תחתונה
המשמעות של הורדת הריבית היא רחבה ועמוקה. כמשקיעים, היא מספקת רוח גבית חזקה לנכסים כמו מניות, ובמקביל יוצרת הזדמנויות לרווחי הון באג"חים לטווח ארוך. כצרכנים, היא מבשרת על סביבה של אשראי זול יותר, שיכולה להקל על הוצאות המימון שלנו. בסופו של דבר, מדיניות הבנק המרכזי משנה את כללי המשחק הפיננסיים, ומשפיעה על כל היבט בחיינו הכלכליים.